
بیتکوین را احتمالا بارها شنیدهاید، اما وقتی صحبت از ارز دیجیتال میشود، سوالهای مهمتری مطرح است: ارز دیجیتال چیست، چه چیزی به آن ارزش میدهد و چطور بدون وجود یک بانک مرکزی یا واسطهای مانند بانک منتقل میشود؟ برای پیدا کردن پاسخ این سوالها لازم نیست از اصطلاحات پیچیده شروع کنید؛ کافی است ابتدا سازوکار ارزهای دیجیتال و تفاوت مفاهیم اصلی آن را بشناسید.
ارز دیجیتال چیست و چه تفاوتی با رمزارز دارد؟
ارز دیجیتال به پول یا داراییای گفته میشود که به شکل فیزیکی وجود ندارد و بهصورت دیجیتال ایجاد، ثبت، نگهداری و منتقل میشود. رمزارز (Cryptocurrency) یکی از انواع داراییهای دیجیتال است که از فناوریهای رمزنگاری برای تأمین امنیت و تأیید تراکنشها استفاده میکند. بسیاری از رمزارزها نیز بر بستر شبکههای غیرمتمرکزی مانند بلاکچین فعالیت میکنند.
در سیستم مالی سنتی، انتقال پول معمولا از طریق بانکها، شرکتهای پرداخت یا سایر واسطههای مالی انجام میشود. این نهادها سوابق تراکنشها را نگهداری کرده و بر اساس قوانین و زیرساختهای خود، عملیات انتقال و تسویه را انجام میدهند. در بسیاری از شبکههای رمزارزی، این فرایند متفاوت است و نودها (Node) یا رایانههای مشارکتکننده در شبکه، تراکنشها را بر اساس قوانین پروتکل بررسی و در دفترکل توزیعشده ثبت میکنند. بلاکچین یکی از مهمترین فناوریهایی است که برای ایجاد چنین دفترکلهایی به کار میرود.
البته ارز دیجیتال و رمزارز دقیقا مترادف نیستند. ارز دیجیتال مفهومی گستردهتر است و میتواند شامل انواع پول و داراییهای دیجیتال، از جمله پول دیجیتال تحت مدیریت یک نهاد متمرکز، باشد. رمزارز در تعریف رایج به دارایی دیجیتالی گفته میشود که برای امنیت و اعتبارسنجی تراکنشها از رمزنگاری استفاده میکند و در بسیاری از پروژهها، روی شبکههای غیرمتمرکز فعالیت دارد.
ارز دیجیتال به زبان ساده
برای درک ارز دیجیتال، تصور کنید بهجای اینکه موجودی و سوابق مالی شما فقط در سیستم یک بانک ثبت شود، اطلاعات مالکیت و تراکنشها در یک دفترکل دیجیتال نگهداری شود. اگر این دفترکل میان تعداد زیادی از رایانههای یک شبکه توزیع شده باشد، ثبت و تأیید تراکنشها میتواند بدون نیاز به یک مرجع مرکزی انجام شود. شبکه بر اساس قوانین مشخص بررسی میکند که آیا تراکنش معتبر است یا خیر و در صورت تأیید، آن را در دفترکل ثبت میکند.
برای مثال، وقتی مقداری بیتکوین برای شخص دیگری ارسال میکنید، یک فایل یا اسکناس دیجیتال از گوشی شما به گوشی او منتقل نمیشود. در واقع، شبکه ثبت میکند که مقدار مشخصی بیتکوین از یک آدرس به آدرس دیگر منتقل شده است. جزئیات این انتقال در دفترکل شبکه ثبت میشود و کلید خصوصی به شما امکان میدهد تراکنشهای مجاز مربوط به داراییهای تحت کنترل خود را امضا کنید.
بنابراین برای درک ساده ارز دیجیتال، بهتر است سه مفهوم دارایی، شبکه و کیف پول را از یکدیگر تفکیک کنید:
- دارایی: چیزی که مالک آن هستید یا کنترل آن را در اختیار دارید؛ مانند بیتکوین یا اتر.
- شبکه: زیرساختی که تراکنشها در آن انجام و ثبت میشوند؛ مانند شبکه بیتکوین یا اتریوم.
- کیف پول: ابزاری برای مدیریت کلیدهای رمزنگاری و تعامل با شبکه. دارایی رمزارزی به معنای معمول داخل کیف پول ذخیره نمیشود؛ اطلاعات مالکیت یا موجودی آن روی دفترکل شبکه ثبت است و کیف پول امکان دسترسی و مدیریت آن را فراهم میکند.
به همین دلیل، اگر بخواهیم خیلی ساده به سوال «ارز دیجیتال چیست؟» پاسخ دهیم، میتوان گفت: ارز دیجیتال یا دارایی دیجیتال، ارزش یا داراییای است که بهصورت الکترونیکی وجود دارد و میتواند با استفاده از زیرساختهای دیجیتال منتقل و مدیریت شود. رمزارزها یکی از مهمترین انواع این داراییها هستند که برای امنیت تراکنشها از رمزنگاری استفاده میکنند و بسیاری از آنها بر بستر شبکههای غیرمتمرکز و بلاکچین فعالیت دارند.
تفاوت ارز دیجیتال و رمزارز به زبان ساده
ارز دیجیتال مفهومی کلی است و به پول یا داراییهایی اشاره دارد که بهصورت دیجیتال ایجاد، ثبت و منتقل میشوند. این داراییها میتوانند توسط یک نهاد مشخص، مانند بانک مرکزی یا یک شرکت، مدیریت شوند یا در برخی موارد بر بستر شبکههای غیرمتمرکز فعالیت کنند. در مقابل، رمزارز نوعی دارایی دیجیتال است که از رمزنگاری برای تأمین امنیت تراکنشها و کنترل مالکیت استفاده میکند و بسیاری از رمزارزها بر شبکههای غیرمتمرکز و دفترکلهای توزیعشده مانند بلاکچین متکی هستند.
بهعنوان مثال، موجودی حساب بانکی شما از نظر فنی به شکل دیجیتال ثبت میشود؛ اما بانک آن را در یک سیستم متمرکز مدیریت میکند. بیتکوین ساختار متفاوتی دارد: سوابق تراکنشها و وضعیت مالکیت بیتکوینها در یک دفترکل توزیعشده ثبت میشود و اعتبار تراکنشها بر اساس قوانین شبکه و سازوکار اجماع تعیین میشود. جدول زیر تفاوت این دو مفهوم را بهتر نشان میدهد.
| ویژگی | ارز دیجیتال | رمزارز |
|---|---|---|
| شکل | دیجیتال | دیجیتال |
| مدیریت | معمولا متمرکز؛ گاهی غیرمتمرکز | معمولا بدون نهاد مرکزی واحد |
| رمزنگاری | بسته به نوع سیستم | جزء مهم سازوکار امنیت و مالکیت |
| زیرساخت | پایگاه داده، دفترکل یا سایر زیرساختهای دیجیتال | معمولا بلاکچین یا دفترکل توزیعشده |
| نمونه | موجودی حساب بانکی، CBDC | بیتکوین، اتر |
رابطه این دو اصطلاح را میتوان ساده اینطور خلاصه کرد: رمزارز را میتوان یکی از انواع داراییهای دیجیتال دانست؛ بنابراین رمزارز با ارز دیجیتال در معنای گسترده، مترادف کامل نیست. بااینحال، در زبان روزمره و فضای بازار، عبارت «ارز دیجیتال» اغلب برای اشاره به رمزارزهایی مانند بیتکوین، اتر و تتر نیز به کار میرود.
این تفاوت فقط یک بحث اصطلاحشناسی نیست. وقتی درباره موضوعاتی مانند بلاکچین، کیف پول، استخراج، استیکینگ و خریدوفروش رمزارز صحبت میکنیم، با فناوریها و مفاهیمی روبهرو هستیم که بخش مهمی از اکوسیستم رمزارزها را تشکیل میدهند.
رمزارز چگونه کار میکند؟
عملکرد رمزارز را میتوان از لحظه ایجاد یک تراکنش تا ثبت و نهاییشدن آن در شبکه دنبال کرد. وقتی فردی مقداری رمزارز را به آدرس دیگری ارسال میکند، تراکنش با استفاده از کلید خصوصی امضا و به شبکه ارسال میشود. نودهای شبکه تراکنش را بر اساس قوانین پروتکل بررسی میکنند؛ برای مثال، بررسی میشود که تراکنش معتبر باشد و فرستنده اختیار خرجکردن دارایی موردنظر را داشته باشد.
تراکنشهای معتبر سپس، بسته به سازوکار همان شبکه، برای قرارگرفتن در یک بلاک انتخاب میشوند. پس از اینکه بلاک طبق قوانین شبکه تأیید و به زنجیره یا دفترکل اضافه شد، اطلاعات تراکنش در شبکه ثبت میشود. در برخی شبکهها نهاییشدن تراکنش به زمان و تعداد تأییدهای بیشتری نیاز دارد و سازوکار دقیق آن به فناوری و الگوریتم اجماع شبکه بستگی دارد.
در این فرایند، یک بانک یا نهاد مرکزی مسئول تأیید تراکنشها نیست. شبکه بر اساس قوانین از پیش تعیینشده و سازوکار اجماع، درباره معتبر بودن تراکنشها و نحوه ثبت آنها در دفترکل به توافق میرسد. این سازوکار همچنین مشخص میکند چه کسی یا چه گروهی میتواند در ایجاد و ثبت بلاکهای جدید نقش داشته باشد. نوع سازوکار اجماع در شبکههای مختلف متفاوت است.
به زبان ساده، میتوان فرایند انجام و ثبت یک تراکنش رمزارزی را در چهار مرحله دید:
- ایجاد تراکنش: فرستنده مقدار مشخصی رمزارز را با استفاده از آدرس مقصد و اطلاعات لازم برای انتقال، ایجاد و با کلید خصوصی خود امضا میکند.
- انتشار در شبکه: تراکنش امضاشده به شبکه ارسال میشود و نودها آن را دریافت و بررسی میکنند.
- اعتبارسنجی و قرارگرفتن در بلاک: نودها تراکنش را بر اساس قوانین شبکه بررسی میکنند و تراکنشهای معتبر میتوانند در فرایند ایجاد یک بلاک قرار بگیرند. نحوه انتخاب و ایجاد بلاک به سازوکار اجماع شبکه بستگی دارد.
- ثبت در دفترکل: بلاک معتبر به شبکه اضافه میشود و اطلاعات تراکنش در دفترکل ثبت میشود. بسته به نوع شبکه، نهاییشدن تراکنش ممکن است به زمان یا تأییدهای بیشتری نیاز داشته باشد.
الگوریتم اجماع چیست؟
بخش مهمی از درک نحوه کار رمزارزها، شناخت سازوکار اجماع است. سازوکار اجماع مجموعهای از قواعد و فرایندهاست که به اعضای یک شبکه توزیعشده کمک میکند درباره وضعیت دفترکل به توافق برسند؛ بدون اینکه یک نهاد مرکزی بهتنهایی تصمیمگیرنده باشد.
این سازوکار مشخص میکند چه کسی یا چه گروهی میتواند در ایجاد بلاک جدید مشارکت کند، تراکنشها چگونه بررسی و اعتبارسنجی شوند و شبکه چگونه درباره وضعیت معتبر دفترکل به توافق برسد. همچنین طراحی آن میتواند در برابر تلاش برای ثبت تراکنشهای نامعتبر یا تغییر غیرمجاز سوابق، مقاومت ایجاد کند.
دو نمونه شناختهشده از سازوکارهای اجماع، اثبات کار (Proof of Work یا PoW) و اثبات سهام (Proof of Stake یا PoS) هستند. تفاوت اصلی آنها در نحوه انتخاب مشارکتکنندگان برای ایجاد بلاک، روش تأمین امنیت شبکه و منابعی است که برای مشارکت در فرایند اجماع مورد استفاده قرار میگیرد. در ادامه هرکدام را بررسی میکنیم.
الگوریتم اثبات کار
در اثبات کار (PoW)، استخراجکنندگان یا ماینرها با استفاده از توان محاسباتی دستگاههای خود برای حل یک مسئله محاسباتی رقابت میکنند. ماینری که طبق قوانین شبکه بتواند پاسخ معتبر را پیدا کند، امکان پیشنهاد یا ایجاد بلاک جدید را به دست میآورد و در صورت پذیرفتهشدن بلاک توسط شبکه، میتواند پاداش و کارمزدهای مربوط به آن را دریافت کند.
Bitcoin شناختهشدهترین نمونه استفاده از اثبات کار است. در این مدل، امنیت شبکه تا حد زیادی به هزینه محاسباتی لازم برای تولید بلاکهای معتبر و بازنویسی سوابق گذشته وابسته است. به همین دلیل، حمله به یک شبکه بزرگ مبتنی بر PoW معمولا به منابع محاسباتی و انرژی قابلتوجهی نیاز دارد.
الگوریتم اثبات سهام
در اثبات سهام (PoS)، شبکه بهجای تکیه بر توان محاسباتی ماینرها، از اعتبارسنجها (Validators) استفاده میکند. اعتبارسنجها با قرار دادن مقدار مشخصی از دارایی بومی شبکه در فرایند استیکینگ، در تأمین امنیت و اجماع شبکه مشارکت میکنند. پروتکل بر اساس قوانین خود، اعتبارسنجها را برای پیشنهاد یا تأیید بلاکها انتخاب میکند و در صورت نقض قوانین شبکه، ممکن است بخشی از دارایی استیکشده آنها بهعنوان جریمه از بین برود یا از دسترس آنها خارج شود؛ به این سازوکار اسلشینگ (Slashing) گفته میشود.
Ethereum پس از انتقال از اثبات کار به اثبات سهام، از این مدل برای تأمین امنیت و اجماع شبکه استفاده میکند. در مقایسه با اثبات کار، PoS برای مشارکت در فرایند اجماع به تجهیزات محاسباتی تخصصی و مصرف انرژی بسیار کمتری نیاز دارد؛ بااینحال، مدل اقتصادی، نحوه مشارکت اعتبارسنجها و ریسکهای آن با PoW متفاوت است.
استخراج ارزهای دیجیتال چیست؟
استخراج ارز دیجیتال یا ماینینگ (Mining) فرایندی است که در شبکههای مبتنی بر اثبات کار (PoW) برای ایجاد بلاکهای جدید و تأمین امنیت شبکه استفاده میشود. در این روش، استخراجکنندگان با استفاده از توان محاسباتی تجهیزات خود برای پیدا کردن پاسخ معتبر یک مسئله محاسباتی رقابت میکنند. ماینری که طبق قوانین شبکه موفق به ایجاد بلاک معتبر شود، در صورت پذیرفتهشدن بلاک توسط شبکه، میتواند پاداش بلاک و کارمزدهای مربوط به تراکنشهای آن را دریافت کند.
بیتکوین شناختهشدهترین نمونه رمزارزی است که از استخراج مبتنی بر اثبات کار استفاده میکند. در شبکه بیتکوین، ماینرها با صرف توان محاسباتی تلاش میکنند مقدار مناسبی پیدا کنند که شرایط تعیینشده توسط پروتکل را برای تولید بلاک برآورده کند. پس از پذیرفتهشدن بلاک، تراکنشهای موجود در آن در دفترکل شبکه ثبت میشوند و زنجیره بلاکها بهروزرسانی میشود. پاداش ماینر نیز طبق قوانین شبکه تعیین میشود و شامل پاداش ایجاد بلاک و کارمزد تراکنشهای موجود در آن است.
کاربردهای ارزهای دیجیتال چیست؟
ارزهای دیجیتال فقط برای خریدوفروش و کسب سود از نوسان قیمت به وجود نیامدهاند. رمزارزها و شبکههای بلاکچینی میتوانند برای انتقال ارزش، پرداخت، خدمات مالی غیرمتمرکز (DeFi)، توکنیزهکردن داراییها و ایجاد کاربردهای جدید در اقتصاد دیجیتال مورد استفاده قرار گیرند. البته کاربرد هر پروژه به طراحی شبکه، ویژگیهای فنی و هدف دارایی یا توکن آن بستگی دارد و نمیتوان همه رمزارزها را برای یک کاربرد مشخص مناسب دانست.
انتقال پول به سراسر دنیا
یکی از کاربردهای مهم برخی رمزارزها، انتقال مستقیم ارزش بین افراد و کسبوکارهاست. در شبکههای بلاکچینی، کاربر میتواند دارایی خود را از یک آدرس به آدرس دیگری منتقل کند، بدون اینکه انتقال لزوما از مسیر یک بانک یا واسطه مالی سنتی انجام شود.
این ویژگی در پرداختها و انتقالهای برونمرزی میتواند اهمیت بیشتری پیدا کند؛ زیرا در برخی شبکهها انتقال و تسویه دارایی بهصورت شبانهروزی انجام میشود و ممکن است نسبت به بعضی روشهای سنتی، مسیر سادهتری داشته باشد. بااینحال، سرعت نهاییشدن تراکنش و هزینه انتقال به نوع شبکه، میزان شلوغی آن، کارمزدها و سازوکار اجماع بستگی دارد. بنابراین نمیتوان گفت همه رمزارزها همیشه سریعتر یا ارزانتر از روشهای سنتی انتقال پول هستند.
پرداخت حقوق کارمندان
برخی کسبوکارها در چارچوب قوانین محل فعالیت خود، بخشی از پرداختهای کارکنان یا پیمانکاران را با داراییهای دیجیتال انجام میدهند. در این مدل، کارمند یا پیمانکار بهجای دریافت تمام یا بخشی از دستمزد از طریق سیستم بانکی، مقدار مشخصی از یک دارایی دیجیتال را در آدرس کیف پول خود دریافت میکند. این روش میتواند برای نیروهای دورکار و همکاریهای بینالمللی کاربرد داشته باشد؛ اما نوسان قیمت، نحوه محاسبه دستمزد، مسائل مالیاتی و مقررات مربوط به پرداخت حقوق باعث میشود استفاده از آن به بررسی شرایط قانونی و مالی هر کشور نیاز داشته باشد.
خرید محصولات و خدمات
رمزارزها در برخی فروشگاهها، پلتفرمهای آنلاین و خدمات دیجیتال بهعنوان روش پرداخت پذیرفته میشوند. در این حالت، خریدار دارایی موردنظر را از کیف پول خود به آدرس فروشنده ارسال میکند و تراکنش پس از طی فرایند اعتبارسنجی شبکه، در دفترکل ثبت میشود.
استفاده از رمزارز برای پرداخت زمانی کاربردیتر است که فروشنده زیرساخت پذیرش آن را داشته باشد یا طرفین به انتقال مستقیم دارایی دیجیتال نیاز داشته باشند. استیبلکوینها نیز به دلیل طراحیشدن برای حفظ ارزش نزدیک به یک دارایی مرجع، مانند دلار آمریکا، در برخی پرداختها و انتقالهای دیجیتال مورد استفاده قرار میگیرند؛ هرچند حفظ ارزش آنها نیز به سازوکار و پشتوانه هر پروژه وابسته است.
کسب درآمد با بازی در فضای دیجیتال
فناوری بلاکچین امکان ایجاد بازیهایی را فراهم کرده است که در آن برخی داراییهای درون بازی میتوانند به شکل توکن یا NFT صادر شوند. بازیکن ممکن است بتواند این داراییها را به دست آورد، در بازارهای سازگار معامله کند یا از آنها در بخشهای دیگری از یک اکوسیستم استفاده کند.
بااینحال، بازی برای کسب درآمد تضمینی نیست. ارزش توکنها و داراییهای درون بازی میتواند بهشدت نوسان داشته باشد و موفقیت اقتصادی یک پروژه نیز به عواملی مانند تعداد کاربران، مدل اقتصادی بازی، میزان تقاضا و کاربرد واقعی داراییهای آن بستگی دارد.
کسب درآمد با استیکینگ
استیکینگ (Staking) در شبکههای مبتنی بر اثبات سهام، روشی برای مشارکت در تأمین امنیت و فرایند اجماع شبکه است. در این روش، کاربر طبق قوانین شبکه مقدار مشخصی از دارایی بومی آن را در فرایند استیکینگ قرار میدهد و در ازای مشارکت خود ممکن است پاداش دریافت کند. در برخی شبکهها نیز کاربر میتواند دارایی خود را به یک اعتبارسنج واگذار کند تا از طرف او در فرایند اعتبارسنجی مشارکت کند.
مقدار و نحوه دریافت پاداش به قوانین هر شبکه، میزان دارایی استیکشده، مدت مشارکت و شرایط اعتبارسنجی بستگی دارد. در مقابل، استیکینگ بدون ریسک نیست و عواملی مانند کاهش ارزش دارایی، دوره قفلشدن یا برداشت، جریمه اعتبارسنج و ریسکهای مربوط به پلتفرم واسط میتوانند بر نتیجه نهایی تأثیر بگذارند.
کسب درآمد با فعالیت در دیفای
دیفای (DeFi) یا امور مالی غیرمتمرکز، مجموعهای از خدمات و برنامههای مالی مبتنی بر قراردادهای هوشمند است. کاربران در برخی پروتکلهای دیفای میتوانند بدون استفاده از واسطههای مالی سنتی، فعالیتهایی مانند وامدهی، وامگیری، معامله داراییها یا تأمین نقدینگی را انجام دهند.
درآمد احتمالی در دیفای میتواند از منابعی مانند کارمزد معاملات، بهره و پاداشهای پروتکل یا تأمین نقدینگی ایجاد شود؛ اما این بازدهی تضمینشده نیست و ریسکهای فنی و مالی قابلتوجهی دارد. خطای قرارداد هوشمند، هک یا سوءاستفاده از پروتکل، کاهش ارزش داراییها و زیان ناپایدار (Impermanent Loss) از جمله ریسکهایی هستند که کاربر باید پیش از ورود به این حوزه بشناسد.
ذخیره ارزش در برابر بیثباتی اقتصادی
برخی سرمایهگذاران، رمزارزهایی مانند بیتکوین را بهعنوان دارایی کمیاب و بلندمدت بررسی میکنند و از مفاهیمی مانند «طلای دیجیتال» یا «ذخیره ارزش» برای توصیف این دیدگاه استفاده میشود. عرضه محدود بیتکوین یکی از عواملی است که در این نگاه اهمیت دارد؛ بااینحال، کمیابی بهتنهایی به معنای حفظ ارزش در طول زمان نیست.
استفاده از رمزارز بهعنوان پوشش تورم یا راهی برای کاهش اثر افت ارزش پول نیز تضمینشده نیست. قیمت رمزارزها میتواند در دورههای کوتاه نوسان شدیدی داشته باشد و حتی در بلندمدت نیز با افتهای قابلتوجه همراه شود. بنابراین، ویژگی «ذخیره ارزش» را باید در کنار ریسک بازار، نوسان قیمت و افق زمانی سرمایهگذاری بررسی کرد.
توکنیزه کردن داراییهای واقعی
یکی از کاربردهای روبهرشد فناوری بلاکچین، توکنیزه کردن داراییهای واقعی (Real-World Asset Tokenization) است. در این فرایند، مالکیت، حق دریافت منافع یا نوع دیگری از حقوق مرتبط با یک دارایی واقعی مانند اوراق بهادار، صندوقهای سرمایهگذاری، املاک یا برخی کالاها میتواند در قالب توکنهای دیجیتال ایجاد، ثبت یا منتقل شود.
هدف توکنیزهسازی، فراهمکردن زیرساختی دیجیتال برای ثبت مالکیت یا حقوق مرتبط با دارایی، انتقال و تسویه آنها و در برخی موارد افزایش قابلیت دسترسی و تقسیمپذیری داراییها است. البته توکنشدن یک دارایی لزوماً به معنای انتقال خودِ دارایی فیزیکی روی بلاکچین نیست؛ بلکه ارتباط میان توکن و دارایی یا حق اقتصادی مربوط به آن باید از طریق سازوکارهای حقوقی و فنی مشخص شود.
این حوزه فقط به بازار رمزارز محدود نیست و مؤسسات مالی و شرکتهای فعال در بازار سرمایه نیز در حال بررسی و استفاده از زیرساختهای مبتنی بر بلاکچین برای انتشار، مدیریت و جابهجایی داراییهای توکنیزهشده هستند.
مروری بر تاریخچه ارزهای دیجیتال
ایده پول دیجیتال بسیار قدیمیتر از بیتکوین است. پیش از سال ۲۰۰۹، پژوهشگران و فعالان حوزه رمزنگاری بارها تلاش کردند نوعی پول اینترنتی ایجاد کنند که بتواند بدون وابستگی به بانک یا نهاد مرکزی فعالیت کند. یکی از چالشهای اصلی این پروژهها، حل مسئله «دوبارهخرجکردن» (Double Spending) بود؛ یعنی جلوگیری از اینکه یک واحد دیجیتال بیش از یک بار خرج شود. در یک سیستم غیرمتمرکز، این مسئله باید بدون اتکا به یک مرجع مرکزی برای ثبت و تأیید تراکنشها حل میشد.
بیتکوین نخستین پروژهای نبود که ایده پول دیجیتال را مطرح کرد؛ اما توانست با ترکیب رمزنگاری، شبکه همتابههمتا و سازوکار اجماع اثبات کار، راهکاری عملی برای ایجاد یک سیستم پرداخت بدون نهاد مرکزی ارائه دهد. پس از راهاندازی بیتکوین، صنعت رمزارز بهتدریج از یک پروژه آزمایشی به اکوسیستمی شامل شبکهها، پروتکلها و هزاران دارایی دیجیتال مختلف تبدیل شد.
۱۹۹۸ تا ۲۰۰۸؛ سالهای پیش از بیتکوین
پیش از ظهور بیتکوین، ایده استفاده از رمزنگاری برای ایجاد پول دیجیتال و پرداختهای بدون واسطه مطرح شده بود. در سال ۱۹۹۸، وی دای (Wei Dai) طرحی با عنوان B-money را معرفی کرد که در آن ایدههایی برای ایجاد یک سیستم پولی دیجیتال غیرمتمرکز مطرح شده بود. در همان سالها، پروژهها و پژوهشهای دیگری نیز برای ایجاد پول الکترونیکی با تکیه بر رمزنگاری شکل گرفتند.
این تلاشها نتوانستند تمام چالشهای ایجاد یک سیستم پول دیجیتال غیرمتمرکز را به شکلی عملی حل کنند؛ بااینحال، ایدههایی مانند شبکههای همتابههمتا، امضای دیجیتال و استفاده از سازوکارهای رمزنگاری، بخشی از زمینه فکری و فنی شکلگیری بیتکوین را فراهم کردند. جنبش سایفرپانکها نیز در گسترش ایده استفاده از رمزنگاری برای حفظ حریم خصوصی و ایجاد ابزارهای دیجیتال مستقل از نهادهای مرکزی نقش داشت.
۲۰۰۸؛ ظهور ساتوشی ناکاموتو
در سال ۲۰۰۸، فرد یا گروهی با نام مستعار ساتوشی ناکاموتو (Satoshi Nakamoto) وایتپیپر بیتکوین را منتشر کرد. این سند طرح یک سیستم پرداخت الکترونیکی همتابههمتا را توضیح میداد که برای انجام تراکنشها به یک نهاد مالی مرکزی نیاز نداشت.
اهمیت بیتکوین فقط در استفاده از رمزنگاری نبود؛ بلکه این پروژه توانست چند ایده و فناوری پیشین را در قالب یک سیستم واحد برای ثبت و تأیید تراکنشها ترکیب کند. در ادامه، همین طراحی به الگویی برای بسیاری از پروژههای رمزارزی تبدیل شد. دامنه bitcoin.org نیز در اوت ۲۰۰۸ ثبت شد و چند ماه بعد، شبکه بیتکوین فعالیت خود را آغاز کرد.
۲۰۰۹؛ تولد بیتکوین
در ژانویه ۲۰۰۹، شبکه بیتکوین راهاندازی شد و «بلاک پیدایش» (Genesis Block) یا نخستین بلاک زنجیره بیتکوین ایجاد شد. در همان سال، نرمافزار بیتکوین بهصورت متنباز در اختیار کاربران قرار گرفت و واحدهای جدید بیتکوین از طریق فرایند استخراج در شبکه ایجاد شدند.
در این مرحله، بیتکوین هنوز بازار گستردهای نداشت و بیشتر میان توسعهدهندگان و علاقهمندان به رمزنگاری شناخته شده بود. بااینحال، راهاندازی شبکه اصلی بیتکوین نشان داد که میتوان یک سیستم پرداخت دیجیتال را بدون مدیریت یک نهاد مرکزی اجرا کرد.
۲۰۱۰؛ نخستین معاملات و شکلگیری ارزش بازار بیتکوین
سال ۲۰۱۰ یکی از نقاط عطف تاریخ بیتکوین بود؛ زیرا استفاده از بیتکوین در معاملات واقعی و شکلگیری نخستین قیمتهای قابلمشاهده بازار، توجه بیشتری را به این دارایی جلب کرد. مشهورترین رویداد این دوره، خرید دو پیتزا در ماه مه ۲۰۱۰ بود که در ازای آن ۱۰ هزار بیتکوین پرداخت شد؛ رویدادی که بعدها با عنوان «Bitcoin Pizza Day» شناخته شد.
اهمیت این اتفاق بیشتر جنبه نمادین داشت: بیتکوین از یک پروژه نرمافزاری و آزمایشی فاصله گرفت و در یک معامله واقعی بهعنوان وسیله مبادله مورد استفاده قرار گرفت. در همین دوره، نخستین صرافیها و بازارهای مبادله بیتکوین نیز شکل گرفتند و زمینه برای قیمتگذاری و معامله گستردهتر آن فراهم شد.
۲۰۱۱؛ ظهور رمزارزهای رقیب
با شناختهتر شدن بیتکوین، پروژههای دیگری نیز با الهام از ایده آن شکل گرفتند. برخی از این رمزارزها تلاش میکردند ویژگیهایی مانند زمان تأیید کوتاهتر، الگوریتم استخراج متفاوت یا سیاست عرضه متفاوتی ارائه دهند. لایتکوین (Litecoin) یکی از نمونههای شناختهشده این دوره بود.
این روند به شکلگیری تدریجی بازار «آلتکوینها» منجر شد؛ اصطلاحی که معمولا برای اشاره به رمزارزهایی غیر از بیتکوین به کار میرود. از این دوره به بعد، بازار رمزارزها تنها به یک شبکه محدود نبود و پروژهها با اهداف، معماری و مدلهای اقتصادی متفاوت در کنار بیتکوین فعالیت کردند.
۲۰۱۴؛ کلاهبرداریها و سرقتها
رشد بازار رمزارزها توجه هکرها و کلاهبرداران را نیز به خود جلب کرد. یکی از مهمترین اتفاقات این دوره، فروپاشی Mt. Gox بود؛ صرافی بزرگی که در آن زمان سهم قابلتوجهی از معاملات بیتکوین در آن انجام میشد و پس از آشکارشدن از دست رفتن حجم زیادی از بیتکوینهای تحت نگهداری خود، فعالیتش متوقف شد.
این اتفاق یکی از نمونههای مهم تفاوت میان امنیت یک شبکه بلاکچینی و امنیت خدماتی بود که در اطراف آن شکل گرفتهاند. حتی اگر قواعد یک شبکه بهدرستی کار کنند، صرافیها، کیف پولها و سایر سرویسهای متمرکز میتوانند در معرض هک، خطای انسانی، سوءمدیریت یا سرقت قرار داشته باشند.
۲۰۱۶؛ آغاز رشد عرضه اولیه کوین (ICO)
مدل عرضه اولیه کوین (ICO) از سالهای پیش از ۲۰۱۶ نیز وجود داشت، اما در سال ۲۰۱۶ و بهویژه در سال ۲۰۱۷ به یکی از روشهای مهم تأمین مالی پروژههای مبتنی بر بلاکچین تبدیل شد. در این مدل، پروژهها میتوانستند توکنهای خود را عرضه کرده و در ازای فروش آنها سرمایه جذب کنند.
ICOها مسیر جدیدی برای تأمین مالی پروژههای رمزارزی ایجاد کردند و به رشد سریع تعداد توکنها کمک کردند. بااینحال، نبود استانداردهای یکسان، تفاوت قوانین کشورها و نظارت محدود در بسیاری از بازارها باعث شد برخی پروژههای ضعیف یا کلاهبرداری نیز از این مدل برای جذب سرمایه استفاده کنند.
۲۰۱۷؛ نزدیکشدن بیتکوین به ۲۰ هزار دلار
سال ۲۰۱۷ را میتوان یکی از مهمترین دورههای رشد عمومی بازار رمزارزها دانست. قیمت بیتکوین در اواخر همان سال به محدوده ۲۰ هزار دلار نزدیک شد و توجه رسانهها، سرمایهگذاران خرد و فعالان بازارهای مالی بهشدت افزایش یافت.
همزمان، عرضه اولیه توکنها و تعداد پروژههای جدید رشد چشمگیری پیدا کرد. در نتیجه، اصطلاحاتی مانند بیتکوین، بلاکچین و ارز دیجیتال از محدوده جامعه تخصصی خارج شدند و بیش از گذشته وارد رسانههای عمومی و گفتگوهای اقتصادی شدند.
۲۰۱۸؛ بازگشت به واقعیت
پس از رشد شدید بازار در سال ۲۰۱۷، سال ۲۰۱۸ با افت قابلتوجه قیمت بسیاری از رمزارزها همراه شد. پروژههایی که در دوره رونق ارزشگذاری بالایی پیدا کرده بودند، با مشکلات مالی، فنی یا توسعهای مواجه شدند و بخش قابلتوجهی از هیجان بازار از بین رفت.
این دوره نشان داد که افزایش قیمت بهتنهایی نمیتواند موفقیت یا پایداری یک پروژه رمزارزی را تضمین کند. عواملی مانند کاربرد واقعی، مدل اقتصادی توکن، امنیت شبکه، کیفیت فناوری و توانایی تیم توسعه نیز در ارزیابی یک پروژه اهمیت دارند.
۲۰۱۹ تا امروز؛ حل مشکلات واقعی
از سال ۲۰۱۹ به بعد، صنعت بلاکچین از تمرکز صرف بر افزایش قیمت داراییها فاصله گرفت و حوزههای کاربردی بیشتری شکل گرفتند. دیفای، استیبلکوینها، NFTها، قراردادهای هوشمند، بازیهای بلاکچینی و توکنیزهسازی داراییها به بخشهای مهم اکوسیستم تبدیل شدند.
در همین دوره، استفاده از بلاکچین در حوزههایی مانند خدمات مالی، پرداخت و زیرساخت بازارهای سرمایه نیز بیشتر مورد بررسی قرار گرفت. بنابراین تاریخ ارز دیجیتال را نمیتوان فقط با تغییرات قیمت بیتکوین توضیح داد؛ این تاریخ در واقع مسیر تکامل یک فناوری و شکلگیری مدلهای جدید برای انتقال و ثبت ارزش است.
نقش فناوری بلاکچین در ارزهای دیجیتال چیست؟
بلاکچین نوعی دفترکل توزیعشده است که در بسیاری از رمزارزها برای ثبت و هماهنگکردن اطلاعات تراکنشها و وضعیت شبکه استفاده میشود. بهجای اینکه یک بانک یا شرکت، تنها نسخه معتبر دفتر حسابها را نگهداری کند، نسخههایی از دادهها در میان مشارکتکنندگان شبکه توزیع میشود و قوانین پروتکل مشخص میکنند چه تراکنشها و اطلاعاتی معتبر هستند.
البته همه ارزهای دیجیتال الزاماً بر پایه بلاکچین ساخته نشدهاند. برخی سیستمهای دیجیتال مانند ارزهای دیجیتال بانک مرکزی (CBDC) میتوانند با زیرساختهای متمرکز یا معماریهای متفاوت طراحی شوند. بنابراین، بلاکچین را باید یکی از فناوریهای مهم در اکوسیستم رمزارزها دانست، نه معادل ارز دیجیتال.
بلاکها
بلاک را میتوان یک واحد ثبت اطلاعات در بلاکچین دانست. در یک شبکه بلاکچینی، تراکنشهای معتبر به همراه اطلاعات دیگری مانند زمان ثبت و ارجاع رمزنگاریشده به بلاک قبلی، در قالب یک بلاک سازماندهی میشوند. سپس طبق سازوکار اجماع شبکه، بلاک جدید به دفترکل اضافه میشود.
ارتباط رمزنگاریشده میان بلاکها باعث میشود تغییر اطلاعات ثبتشده در بلاکهای قدیمی ساده نباشد؛ زیرا دستکاری دادهها میتواند اعتبار ارجاعهای رمزنگاریشده و در بسیاری از شبکهها وضعیت بلاکهای بعدی را تحت تأثیر قرار دهد. به همین دلیل، بلاکچین فقط فهرستی از تراکنشها نیست؛ بلکه سابقهای ترتیبی از اطلاعات یا وضعیت شبکه ایجاد میکند که مشارکتکنندگان میتوانند آن را با قوانین پروتکل تطبیق دهند.
استخراج یا استیکینگ
برای اضافهشدن بلاکهای جدید، شبکه به سازوکاری برای انتخاب مشارکتکنندگان و رسیدن به توافق درباره وضعیت دفترکل نیاز دارد. در شبکههای مبتنی بر اثبات کار (Proof of Work)، ماینرها با استفاده از توان محاسباتی در فرایند پیشنهاد و ایجاد بلاک مشارکت میکنند و برای حل مسئله محاسباتی رقابت دارند.
در شبکههای مبتنی بر اثبات سهام (Proof of Stake)، ماینرها جای خود را به اعتبارسنجها میدهند. اعتبارسنجها با قرار دادن دارایی بومی شبکه در فرایند استیکینگ، طبق قوانین پروتکل در پیشنهاد یا تأیید بلاکها و تأمین امنیت شبکه مشارکت میکنند. در برخی شبکهها، کاربران میتوانند دارایی خود را به یک اعتبارسنج واگذار کنند و بدون اجرای مستقیم نرمافزار اعتبارسنجی، در سازوکار استیکینگ مشارکت داشته باشند.
نودها
نودها رایانههایی هستند که نرمافزار یک شبکه را اجرا میکنند و با سایر رایانههای متصل به آن شبکه ارتباط دارند. وظایف نودها بسته به نوع شبکه و نرمافزاری که اجرا میکنند متفاوت است؛ اما بهطورکلی میتوانند تراکنشها و بلاکهای دریافتی را بررسی کنند، قوانین پروتکل را اجرا کنند و اطلاعات معتبر شبکه را با سایر مشارکتکنندگان به اشتراک بگذارند.
برای درک نقش نودها در ارزهای دیجیتال، باید به توزیعشدن آنها توجه کرد. در یک شبکه عمومی و توزیعشده، اعتبار وضعیت شبکه به یک سرور یا سازمان واحد وابسته نیست و مجموعهای از نودها در اجرای قوانین پروتکل و نگهداری اطلاعات شبکه مشارکت میکنند.
برای نمونه، در اتریوم نودهای شبکه میتوانند تراکنشها و بلاکها را بررسی و اطلاعات موردنیاز شبکه را با یکدیگر همگام کنند. اعتبارسنجها نیز بهعنوان بخشی از سازوکار اثبات سهام، وظایف مشخصی در پیشنهاد و تأیید بلاکها بر عهده دارند. بنابراین، «نود» و «اعتبارسنج» مترادف یکدیگر نیستند؛ اعتبارسنج نوعی مشارکتکننده با وظایف مشخص در سازوکار اجماع شبکه است.
ارزهای دیجیتال چه تفاوتی با پولهای معمولی دارند؟
پولهای معمولی و رمزارزها هر دو میتوانند برای انتقال ارزش و پرداخت استفاده شوند؛ اما در نحوه ایجاد، مدیریت، ثبت تراکنشها و ساختار مالکیت با یکدیگر تفاوت دارند. برای مثال، موجودی حساب بانکی شما بهصورت دیجیتال در سامانههای بانکی ثبت میشود؛ اما مدیریت این حساب و ثبت تراکنشها در چارچوب یک ساختار متمرکز و تحت نظارت نهادهای مالی انجام میشود.
در مقابل، بسیاری از رمزارزها بر شبکههای توزیعشده و قوانین پروتکل تکیه دارند و برای ثبت تراکنشها از دفترکل توزیعشده استفاده میکنند. البته این تفاوت برای تمام داراییهای دیجیتال یکسان نیست؛ به همین دلیل باید میان رمزارزهای غیرمتمرکز، استیبلکوینها، توکنهای کاربردی و ارزهای دیجیتال بانک مرکزی تفاوت قائل شد.
| ویژگی | پول معمولی | رمزارزها و سایر داراییهای دیجیتال |
|---|---|---|
| مرجع کنترل | بانک مرکزی، بانکها و نهادهای مالی، بسته به نوع پول | بسته به پروژه؛ از نهاد متمرکز تا شبکههای غیرمتمرکز |
| شکل نگهداری | اسکناس، حساب بانکی و ابزارهای پرداخت | کیف پول دیجیتال یا حساب در صرافی و سایر پلتفرمها |
| ثبت تراکنشها | عمدتاً در سامانههای بانکی و مالی تحت مدیریت نهادهای مربوط | بسته به پروژه؛ در بسیاری از رمزارزها روی دفترکل توزیعشده |
| نمونه | ریال، دلار و یورو | بیتکوین، اتر و انواع توکنها |
| عرضه | تحت سیاستهای پولی و قواعد نظام مالی مربوط | بر اساس قوانین هر پروژه؛ ممکن است محدود، قابلتغییر یا وابسته به سازوکار انتشار باشد |
| انتقال بینالمللی | معمولاً از مسیر بانکها و واسطههای مالی یا شبکههای پرداخت | در بسیاری از شبکهها امکان انتقال مستقیم بین آدرسها وجود دارد |
| نوسان ارزش | ارزهای ملی نیز ممکن است دچار نوسان شوند، اما معمولاً ساختار نوسان آنها با بسیاری از رمزارزها متفاوت است | بسیاری از رمزارزها نوسان قیمت بالایی دارند؛ برخی داراییها مانند استیبلکوینها برای کاهش این نوسان طراحی شدهاند |
| پشتوانه و تعهد صادرکننده | بسته به نظام پولی و نوع پول، دارای ساختار نهادی و حقوقی مشخص | بسته به پروژه؛ بسیاری از رمزارزها تعهد یک نهاد مرکزی برای بازخرید یا حفظ ارزش ندارند |
این جدول به معنی یکسانبودن همه ارزهای دیجیتال یا رمزارزها نیست. برای مثال، استیبلکوینها با هدف حفظ ارزش نسبتاً پایدار در برابر یک دارایی مرجع طراحی میشوند، درحالیکه بیتکوین چنین سازوکاری برای تثبیت قیمت ندارد. همچنین توکنهای کاربردی ممکن است برای استفاده از خدمات یک پروژه ایجاد شوند و لزوماً نقش پول را ایفا نکنند.
از سوی دیگر، CBDC یا ارز دیجیتال بانک مرکزی، نوعی پول دیجیتال است که توسط بانک مرکزی یک کشور منتشر یا مدیریت میشود. بنابراین، وجود فناوری دیجیتال یا حتی استفاده احتمالی از برخی فناوریهای دفترکل توزیعشده، بهتنهایی CBDC را به یک رمزارز غیرمتمرکز تبدیل نمیکند.
چند نوع رمزارز داریم ؟
همه ارزهای دیجیتال و رمزارزها برای یک هدف ساخته نشدهاند. برخی مانند بیتکوین بیشتر برای انتقال و نگهداری ارزش طراحی شدهاند، برخی دارایی بومی شبکههایی هستند که زیرساخت اجرای قراردادهای هوشمند و برنامههای غیرمتمرکز را فراهم میکنند و گروهی نیز در حوزههایی مانند امور مالی غیرمتمرکز، بازی و خدمات دیجیتال کاربرد دارند.
برای شناخت یک رمزارز، بهتر است علاوه بر نام و کاربرد آن، به نقش دارایی در شبکه و هدف پروژه نیز توجه کنیم. نکته مهم این است که دستهبندی رمزارزها همیشه کاملاً مرزبندیشده نیست و یک دارایی ممکن است همزمان چند کاربرد داشته باشد. در ادامه، رایجترین انواع ارز دیجیتال و دستهبندیهای مهم آنها را بررسی میکنیم.
ارزهای پرداختی (Payment Cryptocurrencies)
این دسته با هدف اصلی انتقال ارزش و انجام پرداخت ایجاد شدهاند. بیتکوین شناختهشدهترین نمونه است و طراحی شبکه آن امکان انتقال مستقیم دارایی میان کاربران را بدون نیاز به بانک یا واسطه مالی سنتی فراهم میکند.
در بسیاری از ارزهای پرداختی، دارایی بومی شبکه روی بلاکچین اختصاصی خود قرار دارد و قیمت آن بهصورت مستقیم به یک دارایی مشخص مانند دلار متصل نیست. بااینحال، میزان استفاده از این رمزارزها برای پرداخت به عواملی مانند سرعت و نهاییشدن تراکنش، کارمزد شبکه، پذیرش توسط فروشندگان و نوسان قیمت بستگی دارد.
ارزهای زیرساختی (Infrastructure Cryptocurrencies)
ارزهای زیرساختی بیشتر از اینکه صرفاً وسیله پرداخت باشند، بخشی از اقتصاد یک شبکه بلاکچینی را تشکیل میدهند. این شبکهها میتوانند امکان اجرای قراردادهای هوشمند، ساخت برنامههای غیرمتمرکز (dApps) و ایجاد توکنهای جدید را فراهم کنند.
اتریوم یکی از مهمترین نمونههای این گروه است. اتر (ETH)، دارایی بومی شبکه اتریوم، برای پرداخت کارمزد تراکنشها و اجرای عملیات مختلف در شبکه استفاده میشود و در سازوکار امنیت شبکه نیز نقش دارد. شبکههایی مانند سولانا نیز زیرساخت اجرای قراردادهای هوشمند و برنامههای مبتنی بر بلاکچین را فراهم میکنند.
ارزهای دیفای (DeFi Cryptocurrencies)
توکنها و داراییهای مرتبط با دیفای در اکوسیستم امور مالی غیرمتمرکز کاربرد دارند. این اکوسیستم مجموعهای از خدمات مالی مبتنی بر قراردادهای هوشمند را شامل میشود؛ از جمله وامدهی و وامگیری، مبادله داراییها، تأمین نقدینگی و برخی ابزارهای مالی دیگر.
در بسیاری از برنامههای دیفای، کاربر بهجای تعامل با یک بانک یا مؤسسه مالی سنتی، مستقیماً با قراردادهای هوشمند تعامل میکند. بااینحال، استفاده از این خدمات میتواند با ریسکهایی مانند خطای قرارداد هوشمند، هک و سوءاستفاده از پروتکل، نوسان قیمت داراییها و زیان ناپایدار (Impermanent Loss) همراه باشد.
ارزهای خدماتی (Service Cryptocurrencies)
توکنهای خدماتی برای ارائه یک قابلیت مشخص یا ایجاد دسترسی به خدمات یک شبکه یا پلتفرم طراحی میشوند. دارنده توکن ممکن است بتواند از خدمات یک پروژه استفاده کند، هزینه برخی امکانات را بپردازد یا در بعضی سازوکارهای تصمیمگیری مشارکت داشته باشد.
ارزش چنین توکنهایی میتواند تا حد زیادی به میزان استفاده واقعی از پلتفرم، تقاضا برای خدمات و نقش توکن در اقتصاد آن پروژه وابسته باشد. بسیاری از این توکنها روی یک بلاکچین موجود ایجاد میشوند و لزوماً شبکه بلاکچینی مستقلی ندارند.
ارزهای رسانه و سرگرمی (Media and Entertainment Cryptocurrencies)
توکنها در حوزههایی مانند بازیهای بلاکچینی، محتوای دیجیتال، شبکههای اجتماعی و سرگرمی نیز کاربرد دارند. برای مثال، یک توکن ممکن است برای خرید آیتمهای درون بازی، دسترسی به امکانات، پاداش کاربران یا ایجاد اقتصاد داخلی یک پلتفرم استفاده شود.
در این مدل، ارزش توکن میتواند به تعداد کاربران، میزان استفاده از پلتفرم، تقاضا برای خدمات و داراییهای آن و پایداری اقتصاد پروژه وابسته باشد. بنابراین، قرارگرفتن یک توکن در حوزه بازی یا سرگرمی بهتنهایی به معنای ارزشمندی یا سودآوری آن نیست.
کوینها و توکنها (Coins و Tokens)
«کوین» و «توکن» یک دستهبندی جداگانه از کاربردهای بالا هستند و بیشتر به جایگاه یک دارایی در زیرساخت بلاکچینی اشاره میکنند.
کوین، دارایی بومی یک شبکه بلاکچینی مستقل است. برای مثال، BTC دارایی بومی شبکه بیتکوین و ETH دارایی بومی شبکه اتریوم است. کوینها میتوانند برای پرداخت کارمزد شبکه، انتقال ارزش و در برخی شبکهها برای مشارکت در تأمین امنیت و سازوکار اجماع استفاده شوند.
توکن، دارایی دیجیتالی است که معمولاً روی یک بلاکچین موجود و با استفاده از قراردادهای هوشمند یا استانداردهای توکن آن شبکه ایجاد میشود. توکنها میتوانند کاربردهای مختلفی داشته باشند؛ از دسترسی به خدمات و مشارکت در تصمیمگیری گرفته تا نمایش حقوق یا مالکیت مرتبط با یک دارایی.
بنابراین، «پرداختی»، «زیرساختی»، «دیفای» و «خدماتی» بیشتر به کاربرد و نقش دارایی اشاره دارند، درحالیکه «کوین» و «توکن» بیشتر نحوه و محل ایجاد دارایی را توضیح میدهند. به همین دلیل، یک دارایی میتواند همزمان یک کوین زیرساختی باشد یا یک توکن خدماتی و دیفای محسوب شود.
استیبلکوینها (Stablecoins)
استیبلکوینها نوعی دارایی دیجیتال هستند که با هدف حفظ ارزش نسبتاً پایدار در برابر یک دارایی یا واحد مرجع طراحی میشوند؛ رایجترین نمونه، دلار آمریکا است. برخی استیبلکوینها به ارزهای دیگر یا کالاهایی مانند طلا مرتبط هستند و برخی نیز از سازوکارهای متفاوتی برای تلاش جهت حفظ ارزش استفاده میکنند.
تتر (USDT) و یواسدیکوین (USDC) از شناختهشدهترین استیبلکوینهای بازار هستند. نوسان قیمت استیبلکوینها معمولاً نسبت به بسیاری از رمزارزهای بدون پشتوانه یا داراییهای پرنوسان کمتر است و به همین دلیل در معاملات، انتقال ارزش و برنامههای دیفای کاربرد زیادی دارند. بااینحال، «پایدار» به معنی بدون ریسک نیست و عواملی مانند کیفیت پشتوانه، سازوکار حفظ ارزش، نقدشوندگی و ریسک ناشر یا قرارداد هوشمند باید در نظر گرفته شوند.
میمکوینها (Memecoins)
میمکوینها معمولاً از میمهای اینترنتی، شوخیها یا فرهنگ جوامع آنلاین الهام میگیرند و ارزش بازار آنها میتواند بهشدت تحت تأثیر توجه کاربران، شبکههای اجتماعی و موجهای سفتهبازانه قرار بگیرد. دوجکوین و ناتکوین از نمونههای شناختهشده این حوزه هستند؛ البته از نظر فنی و ساختاری در یک دسته کاملاً یکسان قرار نمیگیرند.
میمکوینها ممکن است در مدت کوتاهی توجه و جامعه کاربری بزرگی به دست آورند، اما محبوبیت اجتماعی بهتنهایی نشاندهنده ارزش بنیادی، کاربرد پایدار یا ثبات قیمت یک پروژه نیست. به همین دلیل، نوسان و ریسک این دسته از داراییها میتواند بسیار بالا باشد.
توکنهای انافتی (NFT)
توکن غیرقابلتعویض یا NFT (Non-Fungible Token) نوعی دارایی دیجیتال با شناسه و ویژگیهای منحصربهفرد است که میتواند مالکیت، حق دسترسی یا ارتباط با یک مورد مشخص را در یک شبکه ثبت کند. برخلاف داراییهای قابلتعویض مانند بیتکوین، واحدهای NFT معمولاً قابلجایگزینی یکبهیک نیستند و هر توکن میتواند ویژگیها و کاربرد متفاوتی داشته باشد.
NFTها ابتدا بیشتر با آثار هنری دیجیتال و کلکسیونها شناخته شدند، اما کاربردهای آنها به حوزههایی مانند بازی، بلیت، عضویت، هویت دیجیتال و توکنیزهکردن برخی حقوق مرتبط با داراییهای واقعی نیز گسترش یافته است. بنابراین، NFT را بهتر است نوعی توکن یا دارایی دیجیتال بدانیم، نه یک ارز برای پرداختهای روزمره.
ارزهای دیجیتال بانک مرکزی یا CBDCها
CBDC مخفف Central Bank Digital Currency و به معنای «ارز دیجیتال بانک مرکزی» است. CBDC شکل دیجیتال پول رسمی یک کشور است که توسط بانک مرکزی منتشر میشود و از نظر ساختار و نحوه مدیریت با رمزارزهای غیرمتمرکزی مانند بیتکوین تفاوت اساسی دارد.
CBDCها میتوانند برای پرداختهای خرد، پرداختهای بین مؤسسات مالی یا سایر کاربردهای پولی طراحی شوند. زیرساخت آنها نیز لزوماً بلاکچین نیست و میتواند بر معماریهای متمرکز یا دفترکل توزیعشده با طراحی متفاوت تکیه کند. بنابراین، صرف دیجیتالبودن یک دارایی به این معنی نیست که آن دارایی رمزارز یا غیرمتمرکز است.
۱۰ ارز دیجیتال برتر بازار کداماند؟
یکی از رایجترین روشها برای مقایسه داراییهای دیجیتال، بررسی ارزش بازار (Market Cap) است. ارزش بازار یک دارایی معمولاً از ضرب قیمت هر واحد در تعداد واحدهای در گردش به دست میآید و معیاری برای سنجش اندازه نسبی آن در بازار است.
رتبهبندی بر اساس ارزش بازار ثابت نیست و با تغییر قیمت، عرضه در گردش و دادههای بازار میتواند تغییر کند. بنابراین، قرارگرفتن یک دارایی در فهرست ۱۰ دارایی بزرگ بازار به معنی «بهترین» یا مناسبترین گزینه برای سرمایهگذاری نیست. همچنین در این فهرست ممکن است انواع متفاوتی از داراییها مانند کوین، توکن و استیبلکوین در کنار یکدیگر قرار بگیرند.
۱. بیتکوین (Bitcoin – BTC)
بیتکوین نخستین رمزارز غیرمتمرکز موفق در مقیاس گسترده بود که شبکه آن در سال ۲۰۰۹ راهاندازی شد. ایده اصلی آن ایجاد امکان انتقال ارزش در یک شبکه همتابههمتا بدون نیاز به یک نهاد مالی مرکزی بود.
تعداد کل بیتکوینهایی که طبق قوانین فعلی پروتکل میتوان ایجاد کرد، حدود ۲۱ میلیون واحد است. همین محدودیت عرضه، در کنار سابقه طولانی، امنیت شبکه و پذیرش گسترده، یکی از دلایلی است که بیتکوین را در بحث «ذخیره ارزش دیجیتال» مطرح کرده است؛ هرچند این عنوان به معنی تضمین حفظ ارزش یا کاهش ریسک سرمایهگذاری نیست.
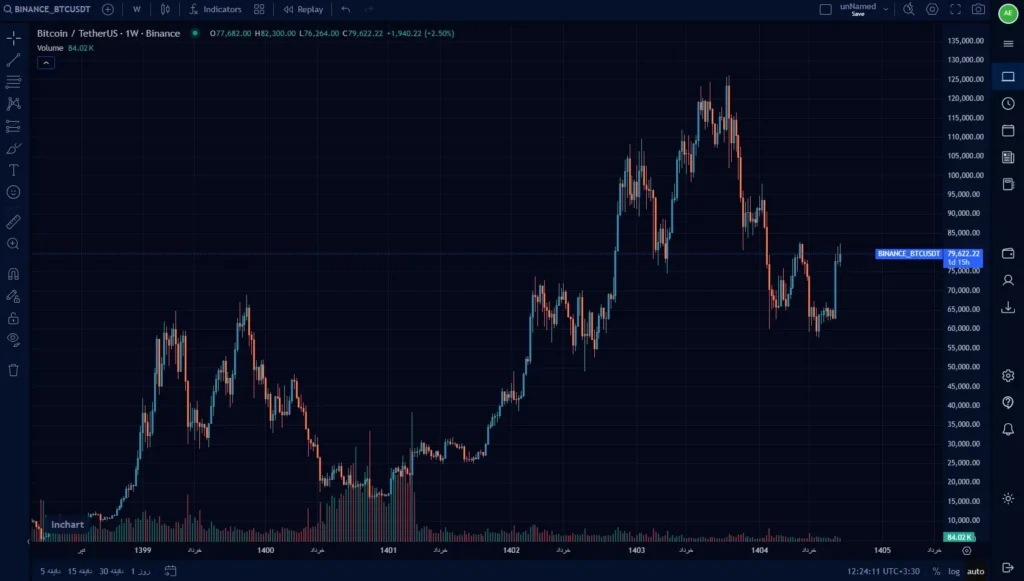
بیتکوین از سازوکار اثبات کار (Proof of Work) استفاده میکند و ماینرها با توان محاسباتی خود در تأمین امنیت و ایجاد بلاکهای جدید مشارکت دارند. BTC علاوه بر معامله در صرافیها، برای انتقال مستقیم ارزش میان کاربران نیز قابل استفاده است و معمولاً بزرگترین دارایی بازار رمزارزها از نظر ارزش بازار محسوب میشود.
۲. اتریوم (Ethereum – ETH)
اتریوم با بیتکوین یک تفاوت اساسی دارد: هدف آن فقط انتقال ارزش نیست. اتریوم یک شبکه قابلبرنامهریزی برای اجرای قراردادهای هوشمند و برنامههای غیرمتمرکز (dApps) است و بخش بزرگی از اکوسیستمهای دیفای، NFT و توکنهای مختلف روی آن ایجاد شده یا با آن تعامل دارند.
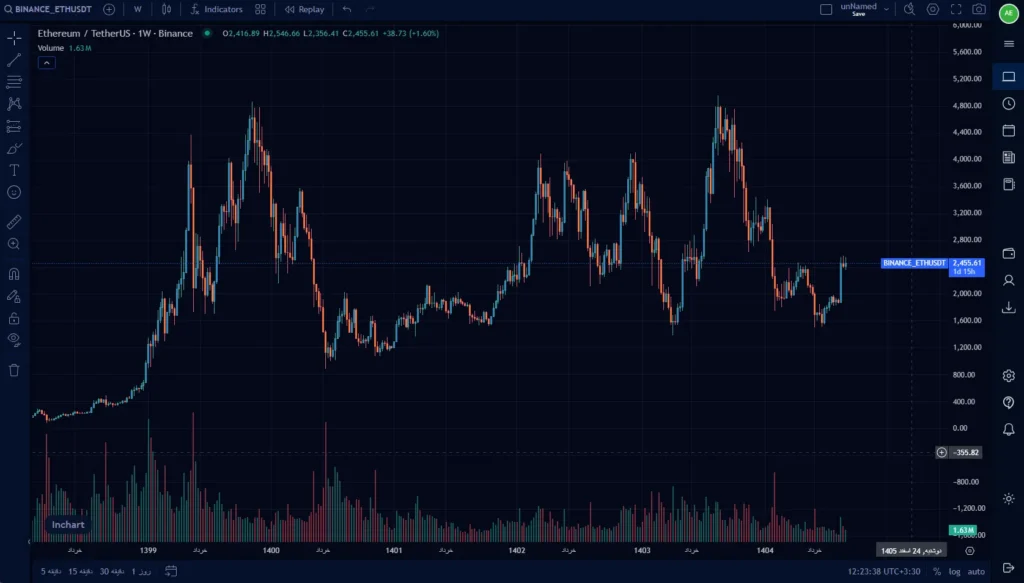
اتر (ETH) دارایی بومی شبکه اتریوم است و برای پرداخت کارمزد تراکنشها و اجرای عملیات مختلف روی شبکه استفاده میشود. اتریوم در سال ۲۰۲۲ از اثبات کار به اثبات سهام مهاجرت کرد؛ بنابراین، سازوکار اجماع و تأمین امنیت شبکه اکنون بر مشارکت اعتبارسنجها و استیکینگ ETH استوار است.
۳. تتر (Tether – USDT)
تتر (USDT) یکی از پرکاربردترین استیبلکوینهای بازار است که هدف آن حفظ ارزش نزدیک به یک دلار آمریکا است. برخلاف بیتکوین یا اتر، USDT برای رشد یا نوسان شدید قیمت طراحی نشده و بیشتر بهعنوان ابزاری برای انتقال ارزش، معامله و مدیریت نقدینگی در بازار رمزارزها استفاده میشود.
USDT روی چندین شبکه بلاکچینی عرضه شده است؛ بنابراین هنگام انتقال آن باید شبکه صحیح انتخاب شود. معاملهگران و کاربران میتوانند از تتر برای جابهجایی ارزش، تسویه معاملات یا انتقال دارایی میان پلتفرمهای سازگار استفاده کنند. در عین حال، سازوکار پشتوانه، نحوه مدیریت ذخایر و ریسکهای مرتبط با ناشر آن از موضوعات مهم در ارزیابی USDT هستند.
۴. ریپل (Ripple – XRP)
XRP دارایی بومی شبکه XRP Ledger است؛ شبکهای که برای انتقال سریع ارزش و انجام تراکنشهای مالی طراحی شده است. این شبکه از سازوکار اجماعی متفاوتی با استخراج بیتکوین استفاده میکند و تراکنشهای آن معمولاً با سرعت بالایی پردازش میشوند.
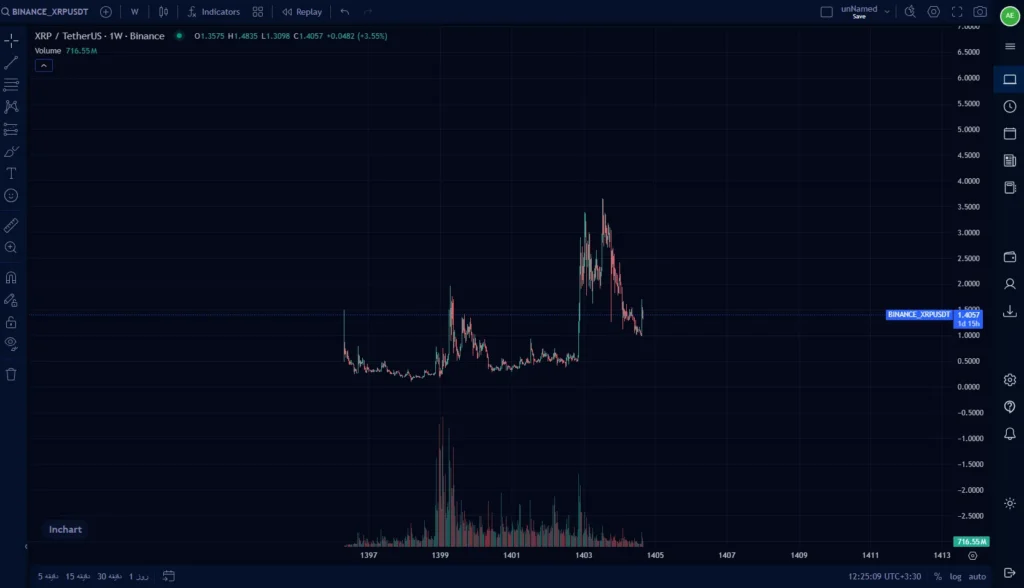
یکی از نکات مهم درباره XRP، تفاوت ساختار عرضه آن با بیتکوین است. همچنین باید میان XRP، شبکه XRP Ledger و شرکت Ripple تفکیک قائل شد؛ این سه مفهوم یکی نیستند. هنگام بررسی XRP نیز علاوه بر قیمت، عواملی مانند کاربرد شبکه، میزان استفاده، ساختار عرضه و وضعیت اکوسیستم مرتبط با آن اهمیت دارند.
۵. بایننس کوین (Binance Coin – BNB)
BNB دارایی بومی اکوسیستم BNB Chain است و در بخشهای مختلف این شبکه کاربرد دارد. کاربران میتوانند از BNB برای پرداخت کارمزد تراکنشها، انتقال ارزش و تعامل با برنامههای غیرمتمرکز این اکوسیستم استفاده کنند.
BNB در ابتدا در ارتباط با صرافی Binance ایجاد شد؛ اما کاربرد آن در طول زمان به اکوسیستم بلاکچینی BNB Chain نیز گسترش یافت. به همین دلیل، بررسی تقاضا برای BNB فقط به فعالیتهای یک صرافی محدود نمیشود و استفاده از شبکه و خدمات مرتبط با آن نیز اهمیت دارد.
۶. یواسدیکوین (USD Coin – USDC)
USDC یک استیبلکوین با هدف حفظ ارزش نزدیک به یک دلار آمریکا است. این ویژگی باعث شده USDC بیشتر بهعنوان ابزاری برای انتقال ارزش، معامله، تسویه و استفاده در برنامههای مالی غیرمتمرکز مورد توجه قرار بگیرد تا داراییای که هدف اصلی آن افزایش قیمت است.
مانند سایر استیبلکوینها، ثبات قیمتی USDC نیز مطلق نیست و عملکرد آن به سازوکار انتشار و بازخرید، کیفیت ذخایر و شرایط بازار وابسته است.
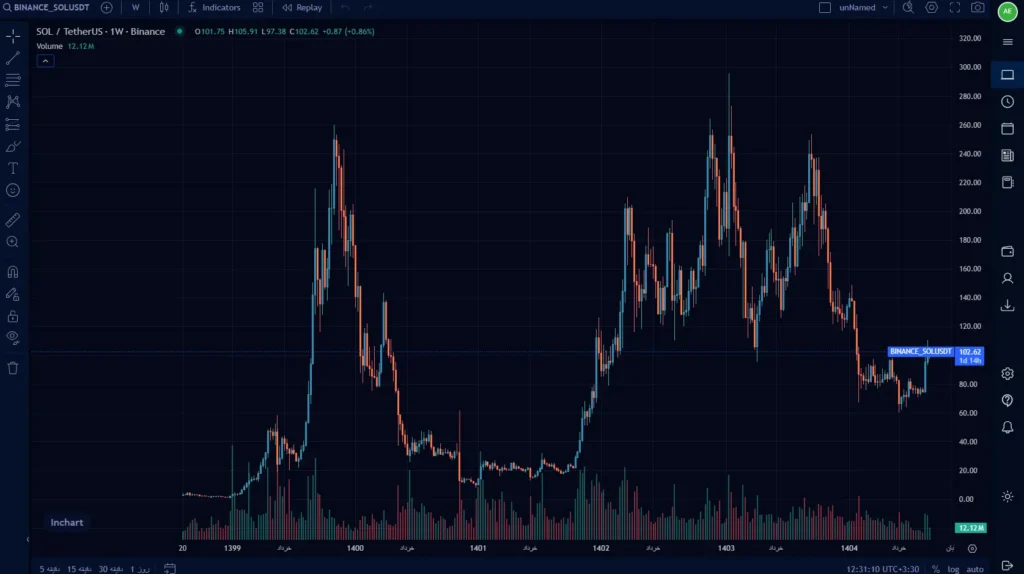
۷. سولانا (Solana – SOL)
سولانا یک شبکه بلاکچینی با تمرکز بر پردازش حجم بالایی از تراکنشها و اجرای برنامههای غیرمتمرکز است و یکی از شبکههای مهم در رقابت برای ارائه زیرساخت قراردادهای هوشمند به شمار میرود. اکوسیستم سولانا شامل برنامههای غیرمتمرکز، صرافیهای غیرمتمرکز، پروژههای NFT و سایر کاربردهای مبتنی بر بلاکچین است.
SOL دارایی بومی شبکه سولانا است و برای پرداخت کارمزد تراکنشها، انتقال ارزش و مشارکت در تأمین امنیت شبکه از طریق استیکینگ کاربرد دارد. میزان استفاده از برنامهها و خدمات ساختهشده روی سولانا میتواند بر تقاضا برای استفاده از شبکه و در نتیجه بر عوامل اقتصادی مرتبط با SOL اثر بگذارد.
۸. ترون (TRON – TRX)
ترون یک شبکه بلاکچینی برای اجرای قراردادهای هوشمند و برنامههای غیرمتمرکز است و TRX دارایی بومی آن محسوب میشود. یکی از کاربردهای مهم اکوسیستم ترون، انتقال داراییهای دیجیتال و بهویژه برخی استیبلکوینهاست؛ به همین دلیل این شبکه در انتقالهای مرتبط با USDT نیز استفاده گستردهای دارد.
ویژگیهای شبکه ترون را میتوان بهصورت زیر بررسی کرد:
- استفاده از TRX برای پرداخت کارمزد و انجام فعالیتهای مختلف در شبکه
- استفاده از سازوکار Delegated Proof of Stake (DPoS)
- زمان تولید بلاک کوتاه و پردازش نسبتاً سریع تراکنشها
- وجود سازوکارهایی برای سوزاندن بخشی از TRX در شرایط مشخص
- کاربرد قابلتوجه شبکه در انتقال برخی استیبلکوینها، از جمله USDT
۹. دوجکوین (Dogecoin – DOGE)
دوجکوین در ابتدا بهعنوان یک پروژه سرگرمی و با الهام از میم معروف سگ شیبا اینو ایجاد شد؛ اما بهمرور جامعه کاربری بزرگی پیدا کرد و به یکی از داراییهای شناختهشده بازار تبدیل شد. DOGE برخلاف بسیاری از میمکوینهای جدید، بلاکچین مستقل خود را دارد و از سازوکار اثبات کار استفاده میکند.
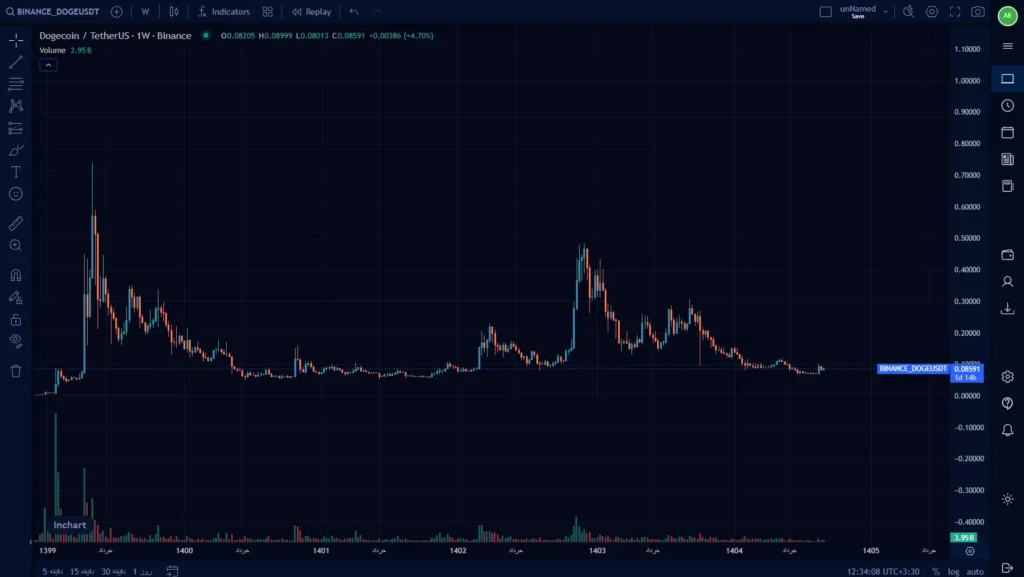
یکی از ویژگیهای مهم دوجکوین این است که سقف نهایی ثابتی برای تعداد واحدهای آن تعیین نشده است و بهطور دورهای واحدهای جدید ایجاد میشوند. قیمت DOGE نیز در دورههای مختلف تحت تأثیر توجه رسانهای، شبکههای اجتماعی، رفتار جامعه کاربران و شرایط کلی بازار قرار گرفته است.
۱۰. کاردانو (Cardano – ADA)
کاردانو یک شبکه بلاکچینی برای اجرای قراردادهای هوشمند و ساخت برنامههای غیرمتمرکز است. این پروژه از ابتدا بر توسعه مرحلهای شبکه و استفاده از رویکردهای پژوهشمحور در طراحی پروتکل تأکید داشته است.
ADA دارایی بومی شبکه کاردانو است و برای انتقال ارزش، پرداخت هزینههای شبکه و مشارکت در سازوکار اثبات سهام کاربرد دارد. ساختار استیکینگ کاردانو به کاربران اجازه میدهد با واگذاری ADA به استخرهای استیکینگ، در تأمین امنیت و عملکرد شبکه مشارکت کنند و طبق قوانین پروتکل پاداش دریافت کنند.
دلیل محبوبیت ارزهای دیجیتال چیست؟
بخشی از محبوبیت ارزهای دیجیتال به ویژگیهایی برمیگردد که در سیستم مالی سنتی به این شکل در دسترس نیستند؛ از انتقال دارایی بدون نیاز به واسطه در بسیاری از شبکهها و دسترسی شبانهروزی گرفته تا امکان کنترل مستقیم دارایی و استفاده از خدمات مالی غیرمتمرکز. البته همین ویژگیها در کنار فرصتهای جدید، ریسکها و پیچیدگیهای خاص خود را نیز به همراه دارند.
مهمترین دلایل محبوبیت ارزهای دیجیتال عبارتاند از:
- دسترسی شبانهروزی: بازار رمزارزها برخلاف بسیاری از بازارهای مالی سنتی به ساعات کاری بورس یا بانک محدود نیست و بسیاری از شبکهها و بازارهای معاملاتی بهصورت ۲۴ ساعته و در تمام روزهای هفته فعال هستند.
- انتقال مستقیم دارایی: در بسیاری از شبکههای رمزارزی، کاربر میتواند دارایی را مستقیما از یک آدرس به آدرس دیگر منتقل کند و برای ثبت و انجام تراکنش به یک بانک یا موسسه مالی واسطه نیاز نداشته باشد.
- دسترسی جهانی: استفاده از بسیاری از شبکههای رمزارزی به داشتن حساب بانکی بینالمللی وابسته نیست؛ هرچند دسترسی به صرافیها و خدمات مرتبط همچنان به قوانین، محدودیتهای جغرافیایی و شرایط ارائهدهنده خدمات بستگی دارد.
- امکان مالکیت و کنترل مستقیم: در کیف پولهای غیرامانی (Non-custodial)، کنترل کلید خصوصی یا عبارت بازیابی در اختیار کاربر است. بنابراین کاربر میتواند بدون سپردن کلیدهای دارایی به بانک یا صرافی، مستقیما تراکنشهای خود را مدیریت کند.
- شفافیت تراکنشها: در بسیاری از بلاکچینهای عمومی، تراکنشها و اطلاعات مربوط به وضعیت شبکه قابل مشاهده و بررسی هستند. این ویژگی امکان بررسی مستقل فعالیت شبکه را فراهم میکند؛ هرچند شفافیت بلاکچین به معنی ناشناسبودن کامل کاربران نیست.
- امکان ایجاد خدمات مالی جدید: قراردادهای هوشمند امکان ساخت و اجرای برنامههایی مانند صرافیهای غیرمتمرکز (DEX)، پلتفرمهای وامدهی و استقراض و پروتکلهای تأمین نقدینگی را فراهم کردهاند.
- تنوع بالای داراییها: بازار کریپتو فقط به داراییهایی مانند بیتکوین و اتر محدود نمیشود. استیبلکوینها، توکنهای کاربردی، توکنهای حاکمیتی، NFTها و انواع دیگری از داراییهای دیجیتال در این اکوسیستم ایجاد شدهاند.
- امکان مشارکت در شبکه: در برخی بلاکچینها کاربران میتوانند با استیککردن دارایی، اجرای نود یا مشارکت در سایر سازوکارهای تعریفشده توسط پروتکل، در امنیت، اعتبارسنجی یا عملکرد شبکه نقش داشته باشند.
چگونه ارز دیجیتال بخریم و بفروشیم؟
خرید ارز دیجیتال در ظاهر ساده است: حساب کاربری ایجاد میکنید، وجه موردنظر را واریز میکنید، رمزارز را انتخاب میکنید و سفارش خرید میگذارید. اما بخش مهم تصمیمگیری قبل و بعد از ثبت سفارش اتفاق میافتد. باید بدانید از چه صرافی یا پلتفرمی استفاده میکنید، چه نوع سفارشی برایتان مناسب است، چه کارمزدهایی میپردازید و بعد از خرید قرار است دارایی خود را کجا نگهداری کنید. در ادامه، مراحل اصلی خریدوفروش ارز دیجیتال را بررسی میکنیم.
خرید ارز دیجیتال
برای شروع باید صرافی یا پلتفرمی را انتخاب کنید که در کشور محل اقامت یا فعالیت شما امکان ارائه خدمات داشته باشد. پیش از ثبتنام، شرایط احراز هویت، روشهای واریز و برداشت، کارمزدها، محدودیتهای جغرافیایی و اعتبار و سابقه پلتفرم را بررسی کنید. پس از ساخت حساب و تکمیل مراحل لازم، میتوانید حساب خود را شارژ کرده و وارد بازار معاملاتی شوید.
فرض کنید قصد خرید بیتکوین دارید. لازم نیست حتما یک واحد کامل بیتکوین (BTC) بخرید؛ بیتکوین قابلیت تقسیم به واحدهای کوچکتر را دارد و میتوانید متناسب با سرمایه و حداقل سفارش تعیینشده توسط صرافی، مقدار موردنظر خود را خریداری کنید. در صرافیها نیز ممکن است خرید را با پول رایج یا از طریق یک جفتارز مانند BTC/USDT انجام دهید.
در زمان ثبت سفارش معمولا دو نوع سفارش را بیشتر از همه میبینید:
- سفارش بازار (Market Order): سفارش با بهترین قیمتهای موجود در بازار اجرا میشود. این نوع سفارش زمانی مناسب است که سرعت اجرای معامله برای شما اهمیت بیشتری از تعیین یک قیمت مشخص داشته باشد. در بازارهای کمعمق، ممکن است تمام سفارش با یک قیمت انجام نشود.
- سفارش محدود (Limit Order): قیمت موردنظر خود را تعیین میکنید و سفارش فقط در صورتی اجرا میشود که سفارشهای بازار به قیمت تعیینشده برسند. در این حالت ممکن است سفارش بهطور کامل یا اصلا اجرا نشود.
اگر تازهکار هستید، فقط قیمت لحظهای یک رمزارز را بررسی نکنید. کارمزد معامله، اختلاف قیمت خریدوفروش (Spread)، نقدشوندگی بازار و حداقل مقدار سفارش نیز اهمیت دارند. همچنین پیش از خرید یک رمزارز، بررسی کنید دقیقا چه داراییای میخرید، چه کاربردی دارد و چه ریسکهایی متوجه آن است. پایینبودن قیمت هر واحد یک رمزارز بهتنهایی به معنی ارزانبودن یا مناسببودن آن نیست؛ ارزش بازار، عرضه در گردش، کاربرد، تقاضا و ریسک پروژه نیز باید در نظر گرفته شوند.
فروش ارز دیجیتال
فروش ارز دیجیتال نیز تقریبا همان مسیر خرید را در جهت معکوس طی میکند. ابتدا دارایی موردنظر را در بازار معاملاتی انتخاب میکنید، مقدار فروش را مشخص میکنید و سپس تصمیم میگیرید از سفارش بازار استفاده کنید یا قیمت مشخصی برای فروش تعیین کنید.
برای مثال، میتوانید بیتکوین خود را به تتر (USDT) تبدیل کنید، بدون اینکه لزوما همان لحظه آن را به پول رایج تبدیل یا از صرافی برداشت کنید. اگر بخواهید دارایی خود را به ریال یا ارز دیگری تبدیل کنید، باید از بازاری استفاده کنید که امکان معامله رمزارز در برابر آن ارز را فراهم کند.
یکی از نکات مهم هنگام فروش، توجه به قیمت واقعی اجرای سفارش است. عددی که هنگام ثبت سفارش مشاهده میکنید لزوما به این معنی نیست که تمام سفارش دقیقا با همان قیمت اجرا خواهد شد؛ بهویژه در سفارشهای بازار، سفارشهای بزرگ یا بازارهایی با نقدشوندگی پایین. اختلاف قیمت اجرای سفارش با قیمت مورد انتظار میتواند به دلیل لغزش قیمت (Slippage) ایجاد شود.
علاوه بر کارمزد معامله، برداشت پول رایج یا انتقال رمزارز نیز ممکن است هزینه جداگانه داشته باشد. هنگام انتقال رمزارز باید شبکه مورد استفاده و آدرس مقصد را نیز با دقت بررسی کنید؛ انتخاب شبکه اشتباه میتواند باعث از دست رفتن دارایی شود.
کیف پولها و امنیت ارزهای دیجیتال
کیف پول ارز دیجیتال ابزاری برای مدیریت کلیدهای دسترسی به داراییهای ثبتشده روی بلاکچین است، نه محلی که خود رمزارز در آن ذخیره شود. مهمترین مسئله امنیتی در کیف پولهای غیرامانی، محافظت از کلید خصوصی و عبارت بازیابی (Seed Phrase) است؛ زیرا هر فردی که به این اطلاعات دسترسی داشته باشد، ممکن است بتواند داراییهای مرتبط با آن را منتقل کند.
در مقابل، اگر کلید خصوصی یا عبارت بازیابی را گم کنید و هیچ روش پشتیبان یا بازیابی دیگری در دسترس نباشد، ممکن است دسترسی به دارایی برای همیشه از بین برود. به همین دلیل، انتخاب نوع کیف پول و نحوه نگهداری اطلاعات بازیابی، بهاندازه انتخاب رمزارز اهمیت دارد. در ادامه، انواع کیف پولهای ارز دیجیتال را بررسی میکنیم.
کیف پولهای سرد
کیف پول سرد (Cold Wallet) نوعی روش نگهداری است که در آن کلیدهای خصوصی در حالت عادی در معرض اتصال دائمی به اینترنت نیستند. نمونههای رایج آن شامل کیف پولهای سختافزاری و برخی روشهای نگهداری آفلاین هستند.
این نوع کیف پولها بهویژه برای نگهداری بلندمدت و مبالغ بالاتر میتوانند گزینه مناسبی باشند، زیرا سطح مواجهه کلیدهای خصوصی با تهدیدهای آنلاین را کاهش میدهند. البته سردبودن کیف پول به معنی مصونیت کامل نیست؛ نحوه راهاندازی، نگهداری عبارت بازیابی، بررسی تراکنشها و خرید دستگاه از منبع معتبر نیز در امنیت نهایی نقش دارند.
والت سختافزاری
والت سختافزاری (Hardware Wallet) یک دستگاه فیزیکی است که برای نگهداری و مدیریت امن کلیدهای خصوصی طراحی شده و کلیدها را از محیط عمومی گوشی یا کامپیوتر جدا میکند. هنگام انجام تراکنش، امضای تراکنش در داخل دستگاه انجام میشود و کلید خصوصی در اختیار سیستم متصل به اینترنت قرار نمیگیرد.
بااینحال، سختافزاریبودن کیف پول به معنی امنیت مطلق نیست. اگر عبارت بازیابی در اختیار فرد دیگری قرار بگیرد، امنیت دستگاه بهتنهایی نمیتواند از دارایی محافظت کند. بنابراین نگهداری امن عبارت بازیابی و بررسی دقیق اطلاعات تراکنش روی دستگاه اهمیت زیادی دارد.
والت کاغذی
والت کاغذی (Paper Wallet) روشی قدیمی برای نگهداری اطلاعات لازم برای دسترسی به داراییهای رمزارزی است که در آن کلید خصوصی یا اطلاعات مربوط به آن بهصورت آفلاین روی کاغذ ثبت میشود. این روش به اتصال دائمی به اینترنت وابسته نیست، اما خطرهایی مانند گمشدن، سرقت، آسیب فیزیکی، خرابشدن کاغذ و افشای کلید خصوصی دارد.
علاوه بر این، تولید و استفاده نادرست از والت کاغذی میتواند خطر امنیتی ایجاد کند. به همین دلیل، برای بسیاری از کاربران امروزی، کیف پولهای سختافزاری روش عملیتر و امنتری برای نگهداری بلندمدت کلیدهای خصوصی محسوب میشوند.
کیف پولهای گرم
کیف پول گرم (Hot Wallet) نوعی کیف پول است که برای استفاده از کلیدهای خصوصی یا امضای تراکنشها با یک محیط متصل به اینترنت در تعامل است. کیف پولهای موبایلی، دسکتاپی و افزونههای مرورگر از نمونههای رایج آن هستند.
مزیت اصلی کیف پولهای گرم، دسترسی سریع و سهولت استفاده است؛ به همین دلیل برای تراکنشهای روزمره و تعامل با برنامههای غیرمتمرکز (dApps) کاربرد زیادی دارند. در مقابل، ارتباط بیشتر با اینترنت و برنامههای آنلاین میتواند احتمال مواجهه با تهدیدهایی مانند فیشینگ، بدافزار، وبسایتهای جعلی و حملات مهندسی اجتماعی را افزایش دهد.
در هر نوع کیف پول غیرامانی، عبارت بازیابی و کلید خصوصی نباید در اختیار دیگران قرار بگیرد یا در فضای آنلاین ناامن، مانند پیامرسانها، ایمیل یا فایلهای ابری بدون حفاظت مناسب، ذخیره شود.
آیا سرمایهگذاری در ارزهای دیجیتال خوب است؟
ارزهای دیجیتال میتوانند برای برخی سرمایهگذاران بخشی از سبد دارایی باشند، اما نوسان شدید قیمت، ریسکهای فنی و احتمال زیان قابلتوجه باعث میشود برای همه افراد یا همه اهداف سرمایهگذاری مناسب نباشند. پیش از ورود به این بازار بهتر است هدف سرمایهگذاری، افق زمانی، میزان سرمایهای که میتوانید درگیر کنید و حداکثر زیانی را که توان تحمل آن را دارید مشخص کنید.
هیچ روش یا تحلیلی نمیتواند سودآوری یک رمزارز را تضمین کند. بنابراین بهجای جستوجوی «ارز تضمینی برای سود»، باید روی شناخت پروژه، ارزیابی ریسک و داشتن یک برنامه مشخص تمرکز کنید. در ادامه، مهمترین اصولی را بررسی میکنیم که میتوانند به تصمیمگیری آگاهانهتر در سرمایهگذاری رمزارزی کمک کنند.
پیدا کردن ارزهای پرپتانسیل
برای پیدا کردن یک ارز دیجیتال با پتانسیل رشد، نباید فقط به افزایش قیمت گذشته آن توجه کنید. عواملی مانند کاربرد و مسئلهای که پروژه حل میکند، تیم و سابقه توسعه، میزان استفاده از شبکه، ارزش بازار، توکنومیک (Tokenomics)، وضعیت رقبا، فعالیت توسعهدهندگان و برنامه توسعه پروژه میتوانند تصویر کاملتری از وضعیت یک رمزارز ارائه دهند.
همچنین باید میان پروژه خوب و سرمایهگذاری خوب در یک قیمت مشخص تفاوت قائل شوید. حتی یک پروژه معتبر نیز ممکن است در قیمت نامناسب، ریسک بالایی برای سرمایهگذار داشته باشد.
تنوعبخشی به سبد سرمایه
قرار دادن تمام سرمایه در یک رمزارز، ریسک تمرکز را افزایش میدهد. تنوعبخشی میتواند اثر افت شدید یک دارایی را بر کل سبد کاهش دهد، اما به معنی حذف ریسک نیست.
همچنین خرید تعداد زیادی رمزارز لزوما تنوع واقعی ایجاد نمیکند؛ زیرا داراییهای مختلف ممکن است به یکدیگر یا به روند کلی بازار وابستگی زیادی داشته باشند و در زمانهای پرتنش همزمان کاهش قیمت را تجربه کنند. بنابراین در تنوعبخشی باید به تفاوت واقعی داراییها، میزان همبستگی و سهم هرکدام در سبد توجه کرد.
مدیریت ریسک
مدیریت ریسک یعنی پیش از تمرکز بر میزان سود احتمالی، مشخص کنید چه مقدار زیان را میتوانید تحمل کنید. استفادهنکردن از پول موردنیاز زندگی یا سرمایهای که برای بازپرداخت بدهی به آن نیاز دارید، تعیین اندازه مناسب هر موقعیت، خرید مرحلهای در صورت تناسب با استراتژی فردی و داشتن برنامه مشخص برای ورود و خروج میتواند به کنترل تصمیمهای هیجانی کمک کند.
ریسک بازار تنها به نوسان قیمت محدود نمیشود. هک صرافی یا پلتفرم، کلاهبرداری، از دست رفتن کلید خصوصی، خطای قرارداد هوشمند، ریسک نقدشوندگی و تغییرات قانونی نیز میتوانند باعث زیان شوند. به همین دلیل، مدیریت ریسک در بازار رمزارز باید هم ریسک سرمایهگذاری و هم ریسک نگهداری و استفاده از دارایی را در نظر بگیرد.
قیمت رمزارزها از کجا میآید؟
قیمت رمزارزها در بازار و در نتیجه تعامل عرضه و تقاضا شکل میگیرد. قیمت لحظهای یک رمزارز در واقع نتیجه معاملاتی است که خریداران و فروشندگان در بازار انجام میدهند و هر عاملی که انتظارات، تعداد سفارشها یا تمایل فعالان بازار به خریدوفروش را تغییر دهد، میتواند بر قیمت اثر بگذارد.
عوامل مؤثر بر قیمت رمزارزها را میتوان در چند گروه بررسی کرد؛ از وضعیت عرضه و تقاضا و نقدشوندگی گرفته تا شرایط اقتصاد کلان، قوانین و مقررات، اخبار، میزان استفاده از شبکه، تغییرات عرضه در گردش و احساسات بازار. برای مثال، افزایش تقاضا در شرایطی که عرضه قابل معامله محدود باشد میتواند فشار صعودی بر قیمت ایجاد کند و برعکس، افزایش عرضه یا کاهش تقاضا میتواند به افت قیمت منجر شود.
بنابراین قیمت یک رمزارز فقط به این بستگی ندارد که پروژه چه کاربردی دارد. ارزش بازار، عرضه و تقاضا، وضعیت شبکه، شرایط کلی بازار و انتظارات سرمایهگذاران همگی در شکلگیری قیمت نقش دارند.
عرضه و تقاضا
قیمت هر رمزارز در بازار بر اساس تعامل عرضه و تقاضا شکل میگیرد. وقتی تقاضای خرید در یک سطح قیمتی از عرضه موجود بیشتر شود، فشار صعودی بر قیمت ایجاد میشود و افزایش فشار فروش میتواند قیمت را کاهش دهد. عواملی مانند تعداد واحدهای در گردش، ورود توکنهای جدید به بازار، آزادشدن توکنهای قفلشده و توکنسوزی میتوانند میزان عرضه قابل معامله را تغییر دهند و در نتیجه بر قیمت اثر بگذارند.
البته فقط مقدار عرضه مهم نیست؛ عرضه قابل معامله، میزان نقدشوندگی و عمق بازار نیز اهمیت دارند. به همین دلیل، یک سفارش بزرگ در بازاری کمعمق میتواند اثر بیشتری بر قیمت داشته باشد.
عوامل اقتصادی
نرخ بهره، تورم، نقدینگی و شرایط کلی اقتصاد میتوانند بر میزان ریسکپذیری سرمایهگذاران اثر بگذارند. برای مثال، در دورههایی که سرمایهگذاران به سمت داراییهای کمریسکتر حرکت میکنند، داراییهای پرریسک مانند بسیاری از رمزارزها ممکن است با کاهش تقاضا و فشار فروش مواجه شوند.
بااینحال، واکنش بازار کریپتو به عوامل اقتصادی همیشه یکسان نیست و به شرایط بازار، انتظارات سرمایهگذاران و ویژگیهای هر دارایی نیز بستگی دارد.
قوانین و سیاستها
تصمیم دولتها، بانکهای مرکزی و نهادهای قانونگذار میتواند انتظارات بازار را تغییر دهد. مقررات مربوط به صرافیها، مالیات، عرضه و معامله داراییهای دیجیتال، الزامات احراز هویت یا محدودیتهای معاملاتی میتوانند بر میزان دسترسی، تقاضا و فعالیت بازار اثر بگذارند.
تأثیر یک قانون نیز لزوما برای همه رمزارزها یکسان نیست؛ یک تغییر مقررات ممکن است برای یک پروژه یا نوع خاصی از دارایی اهمیت بیشتری داشته باشد و اثر محدودتری بر سایر بخشهای بازار بگذارد.
پیشرفت فناوری
کاربرد، وضعیت فنی و میزان استفاده از یک پروژه رمزارزی نیز میتواند بر تقاضا و ارزش بازار آن اثر بگذارد. افزایش ظرفیت شبکه، بهبود مقیاسپذیری، کاهش هزینه تراکنش، ارتقای امنیت یا اضافهشدن قابلیتهای جدید ممکن است استفاده از یک شبکه را افزایش دهد.
در مقابل، مشکلات فنی، اختلالهای جدی، آسیبپذیریهای امنیتی یا کاهش فعالیت توسعهدهندگان میتواند اعتماد کاربران و سرمایهگذاران را کاهش دهد. البته پیشرفت فنی بهتنهایی تضمینکننده افزایش قیمت یک رمزارز نیست.
اخبار
اخبار مهم میتوانند در مدت کوتاهی قیمت رمزارزها را جابهجا کنند؛ زیرا اخبار انتظارات معاملهگران درباره آینده یک پروژه یا کل بازار را تغییر میدهند. همکاریهای مهم، بهروزرسانی شبکه، هک و حملات امنیتی، تغییرات قانونی و پذیرش یک دارایی در پلتفرمهای بزرگ از جمله عواملی هستند که ممکن است بر قیمت اثر بگذارند.
شدت این واکنش به اهمیت خبر، شرایط کلی بازار و میزان انتظاری که پیش از انتشار خبر در قیمت لحاظ شده است نیز بستگی دارد.
احساسات بازار
ترس، طمع و هیجان معاملهگران از عوامل مهم نوسان قیمت در بازار کریپتو هستند. افزایش سریع قیمت میتواند توجه معاملهگران بیشتری را جلب کند و در برخی شرایط، رفتارهای مبتنی بر ترس از دست دادن فرصت (FOMO) را افزایش دهد. از طرف دیگر، ریزش شدید قیمت ممکن است فروش هیجانی و تشدید فشار نزولی را به دنبال داشته باشد.
به همین دلیل، قیمت یک رمزارز همیشه فقط بازتاب کاربرد یا ویژگی فنی آن نیست و انتظارات بازار درباره آینده نیز در شکلگیری قیمت نقش مهمی دارند.
آیا ارزهای دیجیتال قانونی هستند؟
پاسخ این سؤال به کشور، نوع دارایی و نوع فعالیت بستگی دارد. در برخی کشورها خریدوفروش و نگهداری رمزارز با شرایط مشخص مجاز است، درحالیکه فعالیت صرافیها، ارائه خدمات مرتبط، عرضه برخی توکنها یا استفاده از رمزارز بهعنوان ابزار پرداخت ممکن است تحت مقررات متفاوتی قرار داشته باشد.
بنابراین «قانونیبودن ارزهای دیجیتال» یک حکم یکسان برای تمام کشورها و تمام انواع فعالیتها نیست. پیش از خرید، فروش یا ارائه خدمات رمزارزی باید مقررات محل اقامت و فعالیت خود را بررسی کنید؛ زیرا قوانین این حوزه میتوانند تغییر کنند.
وضعیت قانونی ارزهای دیجیتال در ایران
در ایران، چارچوب تنظیمگری داراییهای دیجیتال یک موضوع چندلایه است و بسته به نوع دارایی و فعالیت، نهادهای مختلف میتوانند نقش تنظیمگری داشته باشند. برای نمونه، بانک مرکزی در حوزه «رمزپول» و مبادله آن نقش تنظیمگری دارد و در سال ۱۴۰۴ دستورالعمل تأسیس، فعالیت، انحلال و نظارت بر کارگزاران رمزپول را تصویب کرد. بر اساس این دستورالعمل، فعالیت کارگزار رمزپول منوط به دریافت مجوز فعالیت از بانک مرکزی است.
در عین حال، وضعیت حقوقی همه انواع رمزداراییها را نمیتوان با عنوان «رمزپول» یکسان دانست. در چارچوبهای مصوب اخیر، برای برخی انواع رمزداراییها و کاربردهای آنها نهادهای تنظیمگر متفاوتی در نظر گرفته شده است. همچنین در سیاستهای اعلامشده، استفاده از رمزداراییها بهعنوان ابزار پرداخت داخلی، بهجز رمزپول بانک مرکزی، با محدودیتهایی مواجه است.
بنابراین نمیتوان گفت رمزارز در ایران بهطور مطلق «کاملا قانونی» یا «کاملا غیرقانونی» است. نوع دارایی، نوع فعالیت، مجوزهای لازم و مقررات جاری تعیین میکنند که یک فعالیت رمزارزی تحت چه شرایطی مجاز است. از آنجا که مقررات این حوزه در حال تغییر است، برای تصمیمهای مالی یا راهاندازی کسبوکار رمزارزی باید آخرین مقررات و الزامات رسمی را بررسی کرد.
مزایا و معایب ارزهای دیجیتال چیست؟
ارزهای دیجیتال در کنار مزایایی مانند انتقال مستقیم ارزش، دسترسی شبانهروزی و کاربردهای متنوع، با ریسکهایی مانند نوسان شدید قیمت، کلاهبرداری، خطاهای فنی و تهدیدهای امنیتی نیز همراه هستند. بنابراین نمیتوان رمزارز را صرفا یک روش «بهتر» برای انتقال پول یا یک فرصت سرمایهگذاری دانست؛ مزایا و معایب آن به نوع دارایی، شبکه مورد استفاده و نحوه استفاده کاربر بستگی دارد.
| مزایا | معایب |
|---|---|
| انتقال مستقیم دارایی | نوسان شدید قیمت |
| دسترسی جهانی و شبانهروزی | ریسک کلاهبرداری و فیشینگ |
| شفافیت تراکنشها در بسیاری از شبکههای عمومی | احتمال از دست رفتن کلید خصوصی |
| کاربردها و مدلهای متنوع | ریسک هک صرافیها و پلتفرمها |
| امکان کنترل مستقیم دارایی در کیف پولهای غیرامانی | تغییرپذیری قوانین و مقررات |
| امکان ایجاد خدمات مالی مبتنی بر قرارداد هوشمند | ریسکهای فنی و قراردادهای هوشمند |
ارز دیجیتال را بشناسید، بعد تصمیم بگیرید
ارز دیجیتال فقط چند عدد روی صفحه صرافی نیست؛ پشت هر رمزارز، یک شبکه، فناوری، سازوکار اقتصادی و مجموعهای از ریسکها قرار دارد. بیتکوین، اتریوم، استیبلکوینها و هزاران دارایی دیجیتال دیگر، کاربرد، ساختار و میزان ریسک متفاوتی دارند.
وقتی بدانید ارز دیجیتال چیست، چگونه کار میکند، چه چیزی به آن ارزش میدهد و دارایی خود را چطور باید خریداری و نگهداری کنید، تصمیمگیری در این بازار از حد حدس و هیجان فاصله میگیرد. لازم نیست برای ورود به دنیای رمزارز همهچیز را یکشبه یاد بگیرید؛ کافی است ابتدا سازوکار را بفهمید، سپس ریسکها را بسنجید و در نهایت تصمیم بگیرید که آیا این بازار و سطح ریسک آن با شرایط و اهداف شما سازگار است یا نه.