درآمدتان هر چقدر هم باشد، اگر بودجهبندی نداشته باشید، همیشه آخر ماه میگویید: «پولم کجا رفت؟» در ایران امروز که تورم بالای ۴۰٪ است، بودجه بندی شخصی دیگر یک مهارت خوب نیست؛ یک ضرورت بقا است. در این مقاله، دقیقاً از صفر تا صد یاد میگیرید چگونه بودجه بندی شخصی داشته باشید، حتی اگر تا حالا یک ریال هم ذخیره نکرده باشید.
بودجه بندی شخصی چیست و چرا در ایران امروز حیاتی است؟
بودجهبندی شخصی یعنی بدانید دقیقا هر ماه چقدر پول وارد زندگیتان میشود و چطور آن را خرج یا پسانداز میکنید، قبل از اینکه خرج شود. در صورت عدم ذخیره مالی، ممکن است در ادامه زندگی، با مشکلات جدی روبهرو شوید و تنها راه جلوگیری از این مشکل، حفظ و ذخیره ارزش پول و سرمایه است.
بودجه بندی شخصی
تفاوت بودجه بندی با صرفهجویی ساده
- صرفهجویی = کمتر خرج کردن
- بودجهبندی = خرج هوشمندانه + رسیدن به هدف
تأثیر تورم ۴۰-۵۰٪ بر قدرت خرید ایرانیها
اگر سال ۱۴۰۰ با ۱۰ میلیون تومان زندگی میکردید، امروز همان سبک زندگی حداقل ۳۰-۳۵ میلیون هزینه دارد. بدون بودجهبندی، شما همیشه عقب میمانید.طبق نظرسنجیهای سال ۱۴۰۴ فقط ۱۱٪ ایرانیها بودجه بندی منظم دارند. بقیه ۸۹٪ فقط امیدوارند پولشان تا آخر ماه برسد یا بتوانند مقداری از آن را ذخیره کننند.
بهترین روشهای بودجه بندی شخصی در سال ۱۴۰۵
۶ روشی که در ایران جواب میدهد:
| روش | مناسب برای | سختی اجرا |
| ۵۰-۳۰-۲۰ | همه (بهخصوص تازهکارها) | خیلی آسان |
| صفرپایه | کسانی که درآمد نامنظم دارند | متوسط |
| روش پاکتنامه | کسانی که نقدی خرج میکنند | آسان |
| ابتدا به خودتان بپردازید | کسانی که پسانداز نمیکنند | آسان |
| بودجه معکوس | کسانی که هدف بزرگی دارند | متوسط |
قانون طلایی ۵۰-۳۰-۲۰: سادهترین راه شروع بودجه بندی شخصی
این قانون در تمام دنیا و ایران بهترین نتیجه را داده است.
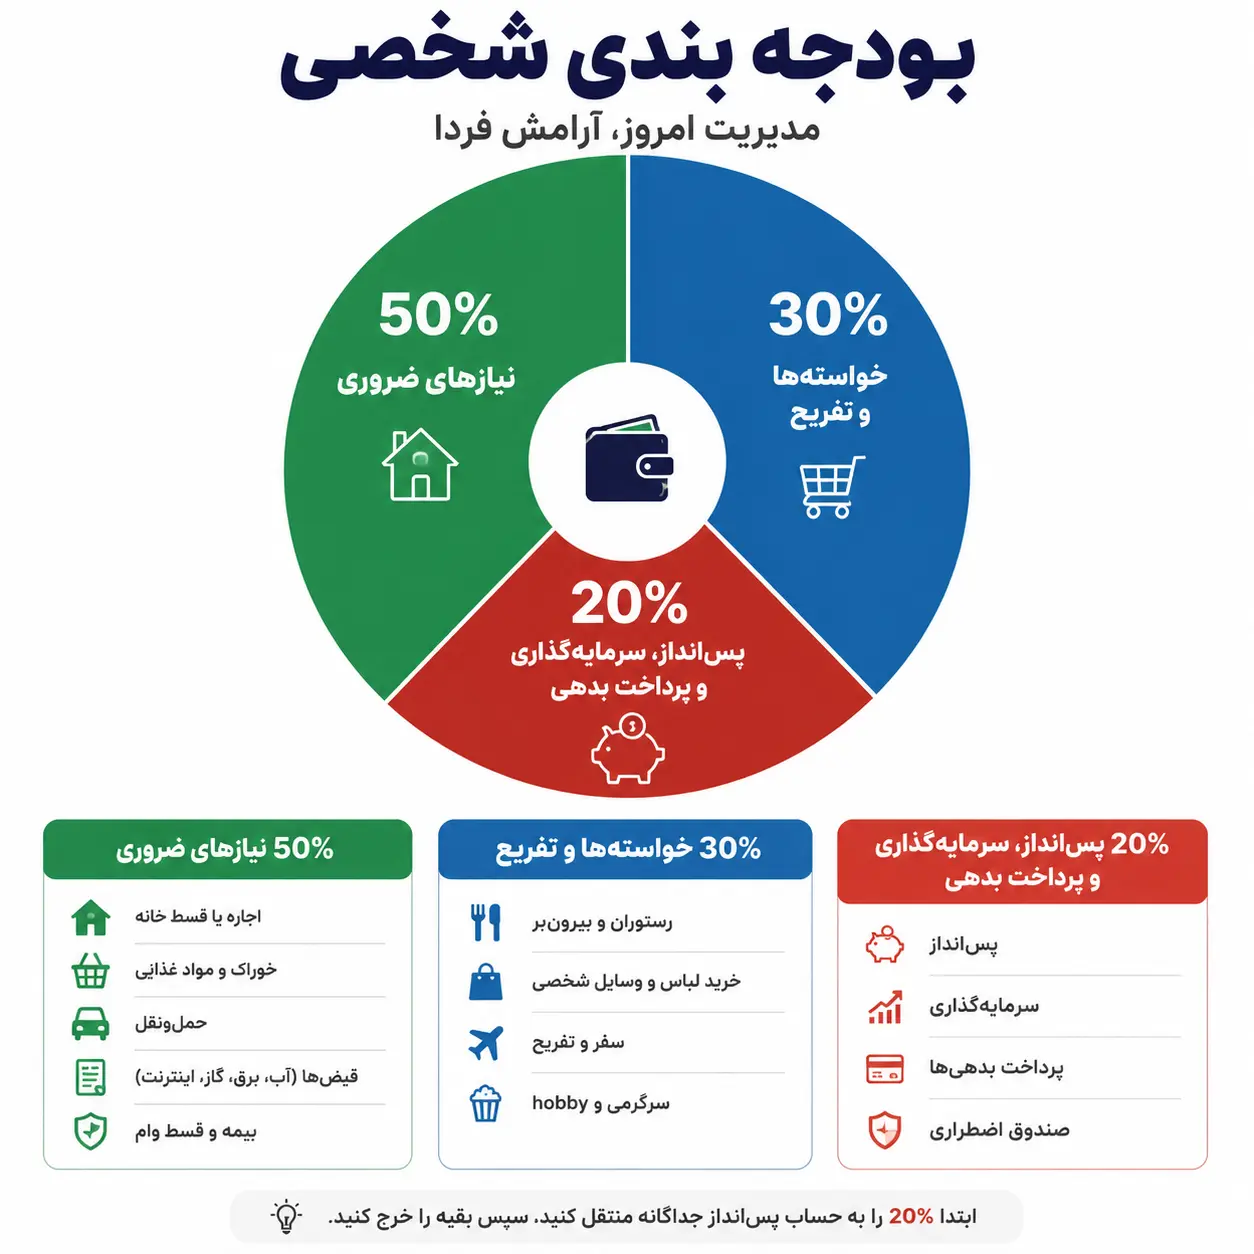
| بخش | درصد | مثال با حقوق ۲۰ میلیون تومان ماهانه |
| نیازهای ضروری | ۵۰٪ | ۱۰ میلیون (اجاره، خوراک، حملونقل، قبض، قسط) |
| خواستهها و تفریح | ۳۰٪ | ۶ میلیون (رستوران، خرید لباس، سفر داخلی) |
| پسانداز + سرمایهگذاری + پرداخت بدهی | ۲۰٪ | ۴ میلیون |
۵۰٪ نیازهای ضروری در ایران شامل چیست؟
- اجاره یا قسط خانه
- خوراک و مواد غذایی
- حملونقل (بنزین، تاکسی، مترو)
- قبض آب، برق، گاز، اینترنت
- بیمه (تکمیلی، خودرو)
- حداقل قسط وام
۸ مرحله عملی برای بودجه بندی شخصی از صفر تا صد
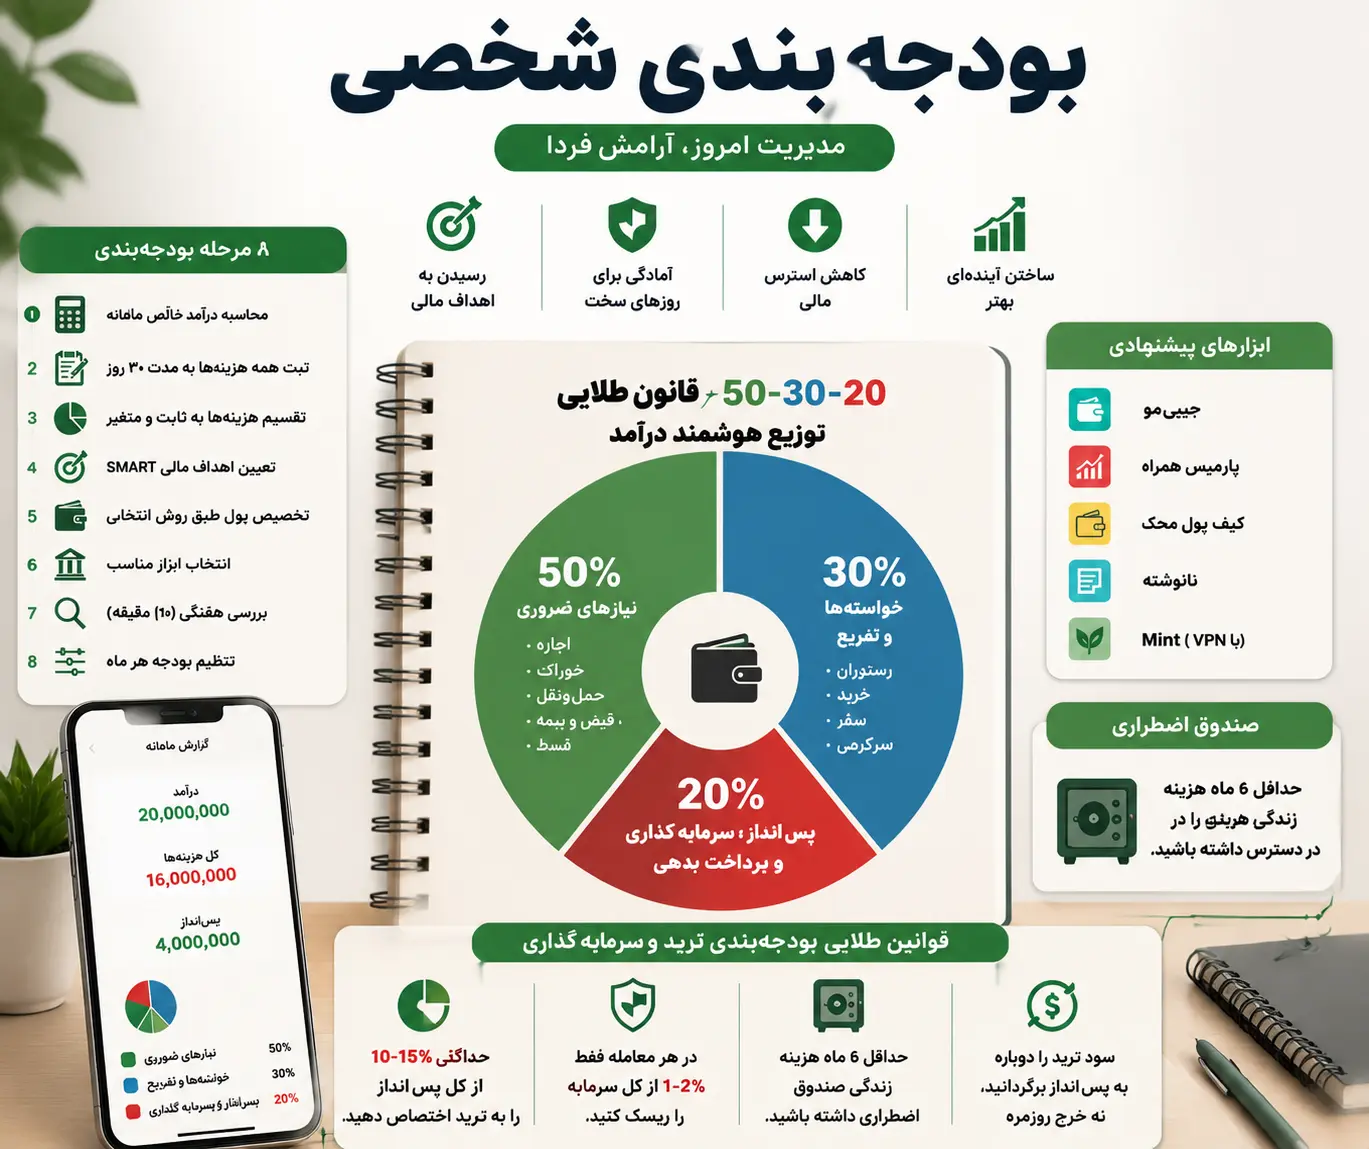
مرحله ۱: درآمد خالص ماهانه را دقیق محاسبه کنید
فقط حقوق خالص بعد از کسر بیمه و مالیات را بنویسید. درآمد جانبی (فریلنس، اجاره، سود سهام) را هم اضافه کنید.
مرحله ۲: ۳۰ روز همه هزینهها را ثبت کنید
حتی ۸۰ هزار تومان قهوه را هم بنویسید. از اپ یا کاغذ استفاده کنید.
مرحله ۳: هزینهها را به دو دسته تقسیم کنید
- ثابت: اجاره، قسط، اشتراک نتفلیکس
- متغیر: خرید لباس، رستوران، هدیه
مرحله ۴: اهداف مالی SMART بنویسید
Specific – Measurable – Achievable – Relevant – Time-bound
مثال: تا پایان سال ۱۴۰۵، ۱۰۰ میلیون تومان پسانداز برای پیشپرداخت خانه
مرحله ۵: پول را طبق روش انتخابی تخصیص دهید
ابتدا ۲۰٪ را به حساب جداگانه منتقل کنید (حساب پسانداز).
مرحله ۶: ابزار مناسب انتخاب کنید
(در بخش بعدی کامل توضیح دادهام)
مرحله ۷: هر هفته ۱۰ دقیقه بررسی کنید
یکشنبه شبها ۱۰ دقیقه بنشینید ببینید کجای کارید.
مرحله ۸: هر ماه بودجه را تنظیم کنید
تورم هست، قیمتها تغییر میکند. بودجه هم باید تغییر کند.
نوشتن برنامه ها در بودجه بندی شخصی
چگونه تمام درآمد و هزینههای خود را دقیق ردیابی کنیم؟
سه روشی که ۹۹٪ افراد موفق استفاده میکنند:
| روش | مزایا | معایب |
| اپلیکیشن ایرانی | خودکار، گزارش فارسی | نیاز به اینترنت |
| اکسل یا گوگل شیت | رایگان، کاملا قابل تنظیم | نیاز به وارد کردن دستی |
| دفترچه + عکس فیش | ساده، بدون نیاز به گوشی جدید | زمانبر |
بهترین اپلیکیشن های بودجه بندی شخصی ایرانی و خارجی ۱۴۰۵
| اپ | زبان | هزینه | امتیاز کاربران | بهترین ویژگی |
| جیبیمو | فارسی | رایگان + اشتراک | ۴.۸ | اتصال خودکار به کارت بانکی |
| پارمیس همراه | فارسی | رایگان پایه | ۴.۶ | گزارشهای عالی |
| کیف پول محک | فارسی | رایگان | ۴.۵ | ساده و سریع |
| نانوشته | فارسی | رایگان | ۴.۷ | دستهبندی هوشمند |
| Mint (با VPN) | انگلیسی | رایگان | ۴.۷ | اتصال به حسابهای بینالمللی |
بودجهبندی شخصی در شرایط تورم بالا (ویژه ایران ۱۴۰۵)
تورم مواد غذایی در سال ۱۴۰۴ حدود ۶۵٪ بوده است. همین نکته کافی است تا شما را مجاب کند یک بودجه بندی منظم و شخصی داشته باشید.
۵ ترفند عملی:
- هر ماه بودجه خوراک را ۵-۸٪ افزایش دهید
- خرید ماهانه به جای هفتگی
- جایگزینهای ارزانتر پیدا کنید (مرغ به جای گوشت)
- صندوق اضطراری حداقل ۶ ماه هزینه زندگی داشته باشید
چگونه با درآمد کم هم بودجه بندی موفق داشته باشیم؟
نمونه واقعی: کارمند ۲۸ ساله تهرانی با حقوق ۱۴.۵ میلیون تومان
| دسته | مبلغ | درصد |
| اجاره (اشتراکی) | ۶ میلیون | ۴۱٪ |
| خوراک و حملونقل | ۴.۲ میلیون | ۲۹٪ |
| قبض و اینترنت | ۱ میلیون | ۷٪ |
| تفریح و لباس | ۱.۸ میلیون | ۱۲٪ |
| پسانداز | ۱.۵ میلیون | ۱۰٪ |
این فرد با همین مقدار درآمد، باز هم هنوز ۱.۵ میلیون تومان پسانداز دارد چون بودجهبندی میکند.
جدول نوشتن و تقسیم بندی بودجه
بودجهبندی برای ترید و سرمایه گذاری (مدیریت ریسک)
ترید هرگز بخشی از نیازها و یا خواستههای رویایی شما را برآورده نمیکند. این موضوع در حالی است که برخی از اساتید حوزه ترید ارز دیجیتال و فارکس، با وعده تحقق رویاهای دست نیافتنی، اقدام به فروش پکیجهای خود میکنند.
قوانین طلایی بودجهبندی ترید
- حداکثر ۱۰-۱۵٪ از کل پسانداز را به ترید اختصاص دهید
- در هر معامله فقط ۱-۲٪ از کل سرمایه را ریسک کنید
- حداقل ۶ ماه هزینه زندگی صندوق اضطراری داشته باشید، بعد ترید کنید
- سود ترید را دوباره به پسانداز برگردانید، نه خرج روزمره
مثال عملی
کل پسانداز: ۸۰ میلیون
بودجه ترید: ۸ میلیون (۱۰٪)
حداکثر ریسک در یک معامله: ۸۰-۱۶۰ هزار تومان
اشتباهات مرگبار در بودجه بندی شخصی
- فراموش کردن هزینههای سالانه (بیمهنامه، سرویس کولر، عیدی کارگر)
- نداشتن صندوق اضطراری
- یکپارچه کردن حساب شخصی و حساب سرمایهگذاری
- فکر کردن به این موضوع که من حافظه خوبی دارم، لازم نیست بنویسم
چرا ترید باید بخشی از بودجه و نه کل زندگی مالی باشد؟
تریدینگ به عنوان یک سرمایهگذاری پرریسک و پرنوسان، نمیتواند و نباید تمام زندگی مالی شما را تحتالشعاع قرار دهد. تخصیص تنها بخش کوچکی از بودجه به ترید، به شما این امکان را میدهد که ریسک را کنترل کنید و در عین حال از آسیبهای مالی بزرگ جلوگیری کنید. استفاده از تکنیکهایی مانند قانون ۱۰-۱۵٪ برای سرمایهگذاری در ترید، به شما کمک میکند تا در صورت ضرر، زندگی مالیتان به خطر نیفتد. با این روش میتوانید سرمایهگذاریهای خود را متنوع کرده و ریسکهای بزرگ را کاهش دهید. این نوع مدیریت مالی باعث میشود که ترید تنها یک بخش از استراتژی مالی شما باشد و نه تمام آن.
تخصیص بخش کوچکی از سرمایه به ترید همچنین به شما کمک میکند تا سودهای بزرگ را به آرامی و بهصورت تدریجی جمعآوری کنید، بدون اینکه کل سرمایه خود را در معرض خطر قرار دهید. با این روش، شما میتوانید حتی در صورت مواجهه با بازارهای ناپایدار و نوسانات شدید، همچنان به مدیریت مالی شخصی خود ادامه دهید. به عبارت ساده، ترید باید به عنوان ابزاری مکمل در کنار سایر روشهای سرمایهگذاری، نه یک منبع اصلی درآمد، دیده شود.
چگونه سرمایه مخصوص ترید را از پس انداز و هزینه های زندگی جدا کنیم؟
یکی از مهمترین اصول در مدیریت مالی موفق، تفکیک منابع مالی است. برای ترید، باید یک حساب جداگانه برای سرمایهگذاری ایجاد کنید تا سرمایهگذاریهای پرریسک شما هیچگونه تداخلی با پسانداز و هزینههای زندگی روزمره نداشته باشد. این تفکیک به شما کمک میکند تا در شرایطی که ضرر میکنید، از آسیب رسیدن به امنیت مالی شخصی خود جلوگیری کنید. استفاده از حسابهای بانکی یا کیفپولهای دیجیتال جداگانه برای ترید، میتواند این تفکیک را به خوبی برقرار کند.
علاوه بر این، ایجاد یک بودجهبندی دقیق برای هر بخش از زندگیتان، به ویژه در شرایط تورمی، به شما کمک میکند تا بر درآمد و هزینههای خود نظارت کامل داشته باشید. مثلا میتوانید ۱۰-۱۵٪ از درآمد خود را به ترید اختصاص دهید و باقیمانده را برای پسانداز و نیازهای ضروری نگه دارید. این استراتژی به شما کمک میکند که همیشه در شرایط بحرانی یا در روزهای بد بازار، کنترل مالی خود را حفظ کنید و از آسیبهای مالی جلوگیری کنید.
نسبتهای استاندارد تخصیص سرمایه در ترید برای سال ۱۴۰۵
در سال ۱۴۰۵، به دلیل نوسانات شدید بازار و شرایط اقتصادی، تخصیص سرمایه به ترید باید با دقت بیشتری انجام شود. از جمله نسبتهای استاندارد برای تخصیص سرمایه در ترید میتوان به ۱۰-۱۵٪ از کل پسانداز اشاره کرد. این تخصیص به شما اجازه میدهد تا ریسک را کاهش دهید و از تمام کردن سرمایهتان در یک زمان کوتاه جلوگیری کنید. بهتر است برای افرادی که به ترید علاقه دارند، ۵۰٪ از بودجه خود را برای سرمایهگذاریهای ایمنتر مانند بورس یا صندوقهای سرمایهگذاری اختصاص دهند و تنها درصد کمی را به بازارهای پرریسک مانند ارزهای دیجیتال تخصیص دهند.
برای حفظ یک استراتژی مناسب در تخصیص سرمایه، میتوانید از تکنیکهایی مانند تنوع در سرمایهگذاری استفاده کنید. برای مثال، تخصیص ۳۰٪ به سرمایهگذاریهای بلندمدت و ۲۰٪ به ترید کوتاهمدت میتواند ریسکها را متعادل کند و در عین حال سودآوری مطلوبی را به همراه داشته باشد. با استفاده از این روشها، شما میتوانید در سال ۱۴۰۵در بازارهای پرنوسان به خوبی مدیریت مالی خود را انجام دهید.
بودجهبندی ترید در بازارهای پرنوسان ایران و ارز دیجیتال
| مورد | تخصیص سرمایه (درصد) | توضیحات |
| سرمایهگذاری بلندمدت (ایران و بورس) | 50% | تخصیص برای سرمایهگذاریهای کمریسکتر مانند بورس، اوراق مشارکت یا صندوقهای درآمد ثابت. |
| سرمایهگذاری کوتاهمدت (بازار ارز دیجیتال) | 20% | تخصیص به بازارهای پرنوسان مانند ارز دیجیتال، سهام پرریسک یا تریدهای کوتاهمدت. |
| بودجه اضطراری | 15% | ایجاد صندوق اضطراری برای پوشش هزینههای پیشبینینشده و کاهش ریسکهای نوسانات شدید بازار. |
| پسانداز و سرمایهگذاریهای ایمن | 10% | تخصیص برای سرمایهگذاریهای بدون ریسک یا کمریسک، مانند سپردههای بانکی یا طلا. |
| مبلغ برای ترید (ریسک متوسط) | 5% | تخصیص سرمایهای که برای ترید با ریسک متوسط در بازارهای مختلف اختصاص مییابد. |
بودجه بندی شخصی
چگونه جلوی اورتریدینگ (Overtrading) را بگیریم؟
یکی از بزرگترین اشتباهات تریدرهای مبتدی و حتی حرفهای، اورتریدینگ است. اورتریدینگ زمانی رخ میدهد که شما بیش از حد به بازار وارد شده و ریسکهای غیرضروری را متحمل میشوید. برای جلوگیری از اورتریدینگ، باید یک استراتژی معاملاتی دقیق تعریف کنید و تنها بر اساس تحلیلهای منطقی وارد معاملات شوید. مهم است که همیشه یک حد سود و ضرر مشخص برای هر معامله تعیین کنید تا از ورود به معاملات احساسی و بیش از حد خودداری کنید.
راه دیگری برای جلوگیری از اورتریدینگ، استفاده از تکنیکهای مدیریت ریسک است. تخصیص یک درصد مشخص از سرمایه برای هر معامله و محدود کردن تعداد معاملات در روز میتواند به شما کمک کند تا همیشه تحت کنترل باشید و از ضررهای بزرگ جلوگیری کنید. همچنین، اختصاص دادن زمانهای استراحت بین معاملات به شما کمک میکند تا بدون فشار و هیجان وارد معاملات جدید نشوید و به تصمیمات منطقیتر دست یابید.
مدیریت بدهی ها با روش های حرفه ای (Snowball و Avalanche)
اگر با بدهیهای زیادی روبهرو هستید، روشهای Snowball و Avalanche میتوانند به شما کمک کنند تا بدهیهای خود را سریعتر پرداخت کنید. در روش Snowball شما ابتدا بدهیهای کوچکتر را تسویه کرده و با کاهش تعداد بدهیها، انگیزه بیشتری پیدا میکنید. در مقابل، Avalanche به شما پیشنهاد میدهد که ابتدا بدهیهای با بهره بالاتر را پرداخت کنید تا در درازمدت از هزینههای اضافی جلوگیری کنید. این روشها به شما کمک میکنند تا بدهیها را به شیوهای منظم و موثر مدیریت کنید و به آرامش مالی برسید.
هزینه های پنهان که بودجه شما را نابود می کنند
بسیاری از افراد هنگام بودجهبندی، هزینههای پنهان را نادیده میگیرند که میتواند باعث بهم ریختن تمام برنامههای مالی شود. این هزینهها شامل کارمزدهای بانکی، خریدهای کوچک روزمره، هزینههای اشتراک و حتی خریدهای احساسی هستند که در طول زمان جمع میشوند و بخش زیادی از بودجه شما را مصرف میکنند. برای جلوگیری از این مشکل، باید هر هزینهای را ثبت کرده و به دقت بررسی کنید تا از پرداختهای غیرضروری جلوگیری کنید و بودجه خود را کنترل کنید.
چگونه جلوی خریدهای هیجانی و خرج ناگهانی را بگیریم؟
خریدهای هیجانی میتوانند به راحتی بودجه شما را بر هم بزنند. برای جلوگیری از این خریدها، یک تکنیک مؤثر این است که قبل از خرید، ۲۴ ساعت صبر کنید تا از تصمیمات لحظهای جلوگیری کنید. همچنین، میتوانید از لیست خرید استفاده کنید و فقط بر اساس نیازهای واقعی خود خرید کنید. ایجاد حسابهای جداگانه برای هزینههای ضروری و تفریحی نیز به شما کمک میکند تا بیشتر از قبل بر روی اولویتها و اهداف مالی خود تمرکز کنید.
اشتباهات روانشناختی که باعث خرجهای اضافی میشوند
بسیاری از افراد به دلیل خطاهای روانشناختی به خرجهای اضافی دچار میشوند. برای مثال، خطای اثر لنگر باعث میشود که افراد بر اساس قیمت اولیه کالا تصمیم بگیرند و نه ارزش واقعی آن. همچنین، خرید احساسی به دلیل فشارهای بیرونی و احساس نیاز به خرید در برخی شرایط، میتواند منجر به هزینههای بیدلیل شود. آگاهی از این اشتباهات و ایجاد استراتژیهای مالی میتواند به شما کمک کند تا خریدهای منطقیتری داشته باشید و از خرجهای اضافی جلوگیری کنید.
اصول امنیت مالی و جلوگیری از کلاهبرداری های رایج
با توجه به رشد تکنولوژی و ابزارهای دیجیتال، امنیت مالی برای هر فردی ضروری است. مراقبت از اطلاعات مالی شخصی، انتخاب اپلیکیشنهای امن برای مدیریت پول و استفاده از رمزهای عبور قوی از اولین اصول امنیت مالی هستند. همچنین، برای جلوگیری از کلاهبرداریهای اینترنتی باید مراقب فیشینگ، پیشنهادات وسوسهانگیز آنلاین و پیامهای مشکوک از افراد ناشناس باشید. با آگاهی از این اصول، میتوانید سرمایه خود را از تهدیدات مختلف محفوظ نگه دارید.
پایان مقاله: بودجه بندی شخصی، آری یا خیر؟
در نهایت، بودجه بندی شخصی ابزاری ضروری برای مدیریت مالی در سال ۱۴۰۵ است که به شما کمک میکند در شرایط اقتصادی پرنوسان و تورم بالا، کنترل بیشتری بر روی درآمد و هزینههای خود داشته باشید. با استفاده از روشهای مختلف مانند ۵۰-۳۰-۲۰، میتوانید به راحتی هزینهها را مدیریت کرده و به اهداف مالی خود برسید. تخصیص سرمایه به ترید و سرمایهگذاری با ریسکهای معقول، ایجاد صندوق اضطراری و استفاده از ابزارهای مناسب برای ردیابی هزینهها، به شما کمک میکند تا در هر شرایطی آرامش مالی داشته باشید. در نهایت، بودجه بندی شخصی نه تنها یک نیاز مالی، بلکه یک استراتژی برای حفاظت از آینده اقتصادی شماست.
سوالات متداول
چرا بودجهبندی شخصی در ایران امروز ضروری است؟
با توجه به تورم بالای ۴۰٪ در ایران و نوسانات اقتصادی، بودجهبندی شخصی نه تنها یک مهارت ضروری، بلکه یک نیاز اساسی است. این ابزار به شما کمک میکند تا کنترل بهتری بر روی هزینهها و پساندازهای خود داشته باشید و از بحرانهای مالی جلوگیری کنید.
چه روشهایی برای بودجهبندی شخصی وجود دارد؟
روشهای مختلفی مانند ۵۰-۳۰-۲۰، صفرپایه، روش پاکتنامه، و بودجه معکوس برای بودجهبندی وجود دارند. هر کدام از این روشها مناسب افراد با شرایط مختلف هستند و بسته به درآمد و سبک زندگی میتوان از آنها بهره برد.
چطور میتوانم بودجهبندی را از صفر شروع کنم؟
برای شروع بودجهبندی، ابتدا باید درآمد خالص خود را محاسبه کنید، سپس تمام هزینههای ماهانه خود را ثبت کرده و آنها را به دو دسته ثابت و متغیر تقسیم کنید. پس از آن، با توجه به اهداف مالی خود میتوانید برنامهریزی کنید و بخشی از درآمد را به پسانداز یا سرمایهگذاری اختصاص دهید.
چه عواملی باید در بودجهبندی برای ترید در بازارهای پرنوسان ایران و ارز دیجیتال در نظر گرفته شود؟
در ترید، باید بخشی از سرمایه خود را به صورت ریسک کنترلشده تخصیص دهید. بهتر است حداکثر ۱۰-۱۵٪ از پسانداز خود را برای ترید در نظر بگیرید و ریسکها را با تنوع سرمایهگذاری کاهش دهید.
چطور از اورتریدینگ جلوگیری کنم؟
برای جلوگیری از اورتریدینگ، لازم است که یک استراتژی معاملاتی مشخص داشته باشید و برای هر معامله حد سود و ضرر تعیین کنید. همچنین باید از ورود به معاملات بیش از حد خودداری کنید و زمانهایی برای استراحت میان معاملات در نظر بگیرید.
یکی از منابع :